本文来自微信公众号: 斯凯碎碎侃 ,作者:斯凯,原文标题:《观察|汽车出海的下半场:建一座工厂容易,扎下一条产业链很难》
2026年6月,中国汽车月度出口第一次越过100万辆。前三季度,整车出口820.5万辆,同比增长65.8%,已超过2025年全年的709.8万辆(中汽协口径;海关统计口径为832万辆);新能源汽车出口400.6万辆,同比增长127.9%,从6月起出口占比连续四个月超过50%。中汽协副秘书长陈士华给出的全年预测是:有望超过1000万辆。
数字在往上冲,但出海的方式正在往下沉。奇瑞上半年海外营收占比69.1%,长城55%,比亚迪52.6%——海外市场第一次在多家头部车企的收入结构里超过国内。与收入结构变化同步发生的,是出海逻辑的切换:从“把车运出去”变成“把工厂建出去、把供应链搬出去、把运营体系扎下去”。但建一座工厂是资本开支,扎下一条产业链是另一回事。
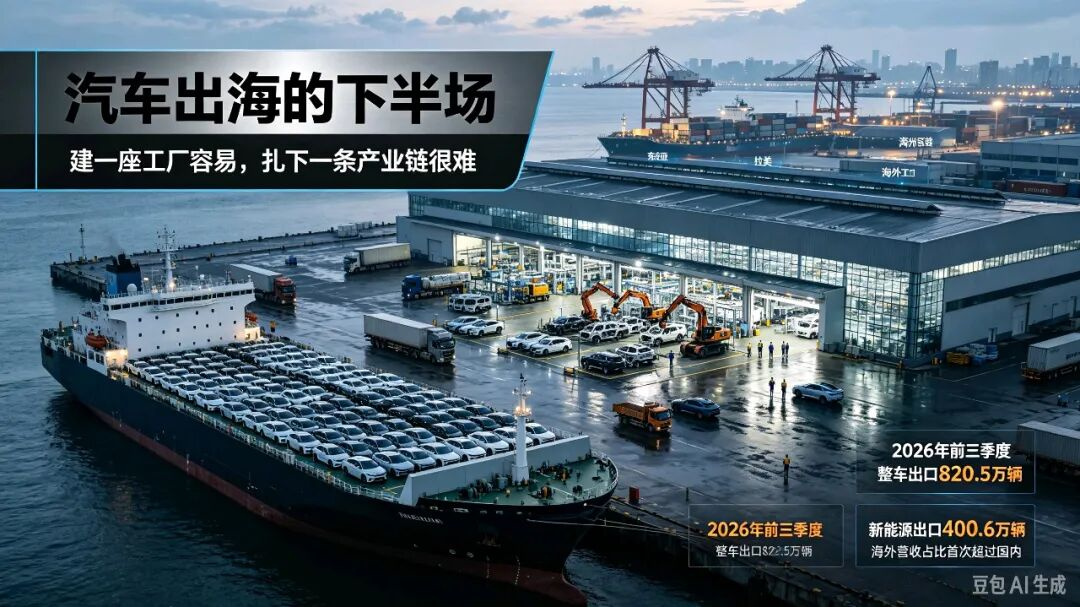
建厂的真实驱动力:不是战略远见,是关税差价大到不建不行
比亚迪匈牙利塞格德工厂2026年Q1启动试生产、Q2计划量产、Q4启动大规模生产,规划峰值年产能30万辆。但首年产量预计仅为数万辆,远低于15万辆的初期规划,从“点亮产线”到“达产30万”,中间还有数年的爬坡期。巴西卡马萨里工厂2025年7月投产,初期15万辆,2026年底扩至30万辆,第10万辆整车已于今年7月下线;泰国罗勇府工厂设计年产能15万辆,截至2026年9月第10万辆车下线,泰籍员工占比95%,本地采购比例约50%,已开发266家本地供应商。
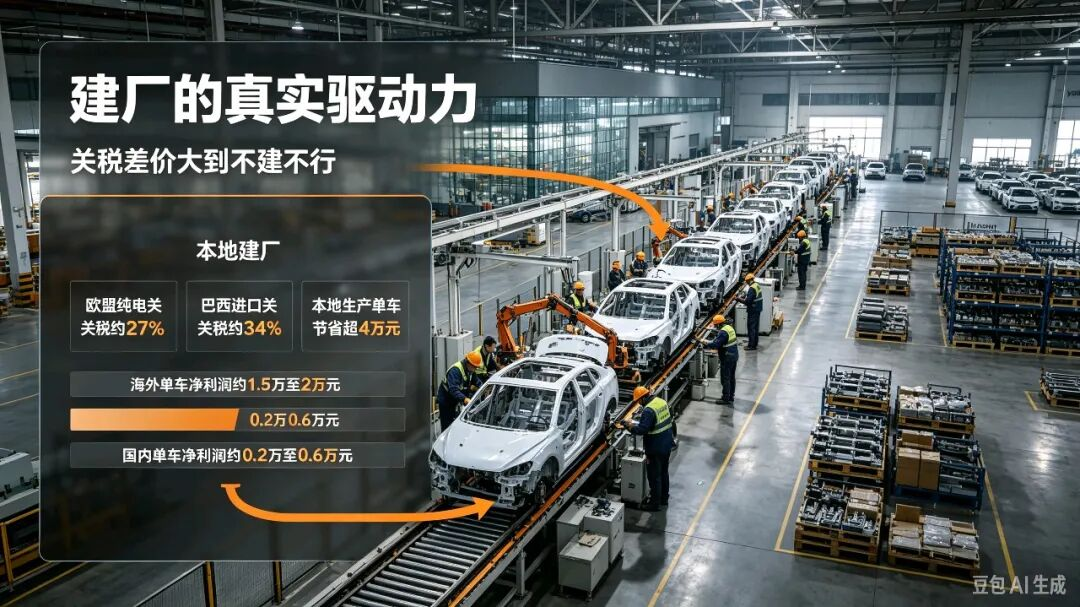
这些工厂的时间表和选址,首先是一笔关税账。据界面新闻转述的花旗测算,本地生产可绕开欧盟约27%的纯电关税和巴西34%的进口关税(巴西官方进口关税分步上调,2026年7月已进入更高一档,此处为花旗测算时点口径),单车节省超过4万元。利润结构的对比更直接:据券商研报,比亚迪海外单车净利润约1.5万至2万元,国内约0.2万至0.6万元,海外单车利润是国内的数倍。不是因为品牌溢价突然建立起来了,是因为在关税和运费被绕开之后,同一辆车在海外能留下更多。
但建厂解决的是“车从哪里出来”的问题,不解决“零件从哪里来”的问题。
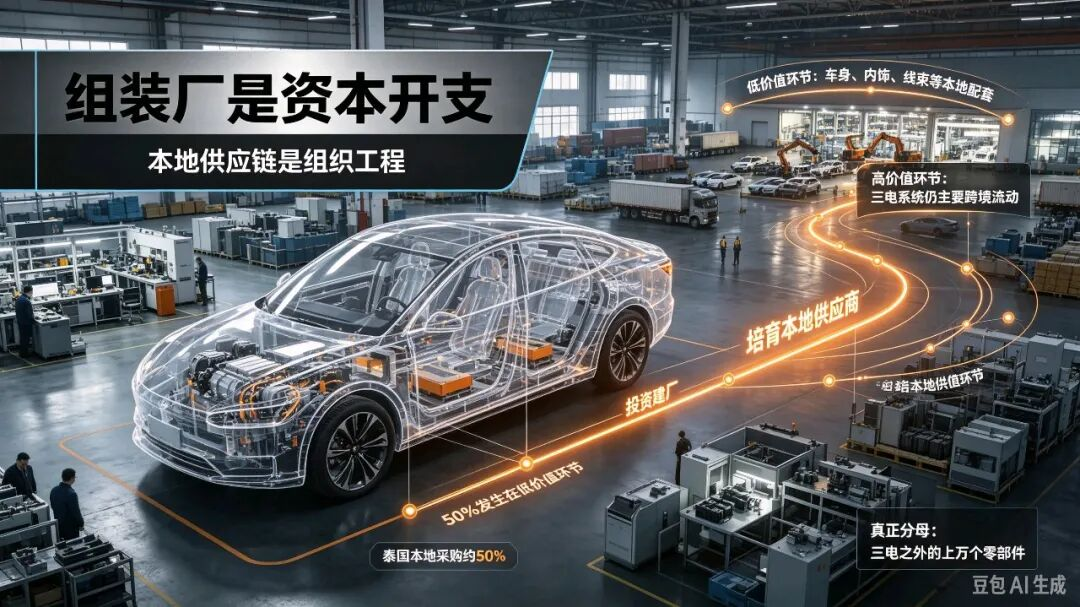
建一座组装厂是资本开支,培育一条本地供应链是组织工程
泰国工厂“本地采购比例约50%”是一个诚实的刻度,但需要看清这50%的构成:车身、内饰、线束等非核心零部件已在泰国本地配套,而三电系统——电池、电机、电控——仍主要从中国进口。50%的本地化发生在低价值环节,高价值的三电还在跨境流动。
规则正在把这条路堵死。泰国EV3.5政策规定,2026年1至6月进口电芯可折算10%计入本地采购率,7月1日起进口电芯计入本地化比例归零,必须采购泰国产电芯;同时进口与本地生产配比2026年为1:2,2027年提高到1:3。这个配比不是纸面义务——哪吒汽车因2024年起的产量承诺完成率不足25%,被泰国财政部追讨超20亿泰铢,约合4.4亿元人民币。“进口电芯+泰国PACK封装”凑本地化率的做法,正式失效。
印尼的台阶更高:TKDN本地含量要求2026年达到40%,2027至2029年升至60%,2030年硬性达到80%,达不到就取消激励资格、补缴已豁免的进口关税和奢侈品销售税。这些门槛不是“把零件拉过来拧螺丝”就能满足的——它们要求供应链里有一段真实的价值在本地生长出来。而达标的样本恰恰说明了这段价值的成色:五菱在印尼的缤果实测本地含量47.5%,通过了验证,但拆开看,所谓本地电池生产是一条投资4000万元的电池包组装线,电芯堆叠、焊接、测试五道工序里,没有一道在造电芯。
这一段最难搬动的价值,落在中小供应商身上。据行业媒体报道,苏州一家动力电池结构件厂投入两百多万元建立供应链碳核算体系,上游12家供应商里能拿出合规碳足迹报告的只有3家,其余的要么没有核算能力,要么只能给出按行业平均值估算、经不起核查的数字。
欧盟《新电池法》的倒计时已经开始:碳足迹等级标签2026年8月18日强制落地,2027年2月18日电池护照生效,2028年2月起碳足迹超过阈值的电池将被直接禁止在欧盟市场销售。碳的账要顺着供应链一层一层往上游扒。整车厂扛得住规则成本,中小供应商扛不住;但整车厂如果找不到能扛住的本地供应商,自己的本地化含量也做不上去。三电的本地化可以靠头部电池厂的大项目推动,三电之外那上万个零部件的本地化,才是真正的分母。
电池环节是少数已经动起来的。宁德时代匈牙利德布勒森电芯工厂9月启动生产,总投资约73.4亿欧元,规划产能100GWh,是中国企业在海外最大的动力电池制造项目;国轩高科与大众旗下PowerCo在西班牙瓦伦西亚和斯洛伐克苏拉尼合资建厂;亿纬锂能匈牙利项目预计2027年投产。头部电池厂的电芯产能正在把“三电”的本地化往前推,但一辆车上万个零部件,三电之外的结构件、内饰件、电子件,才是本地化含量真正的分母。
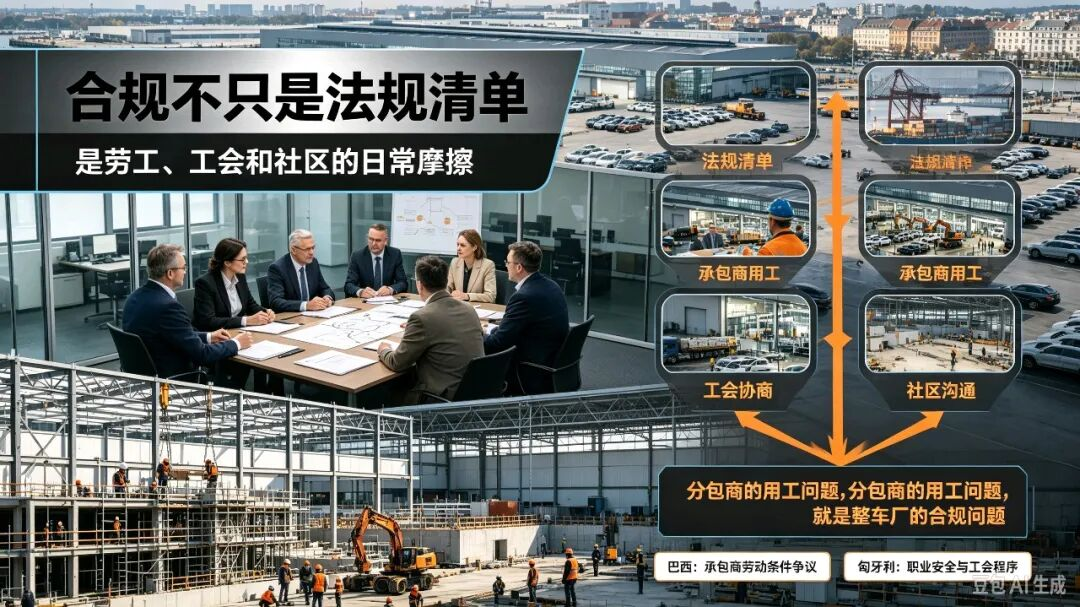
合规不只是法规清单,是劳工、工会和社区的日常摩擦
属地运营最容易被低估的成本,不在设备里,在人里面。9月初,商务部、工信部、市场监管总局联合印发《汽车行业境外竞争行为与合规建设指引》,针对的正是“部分车企将国内价格战模式复制到海外”、集中涌入、频繁降价、渠道窜货、压缩售后等现象——比亚迪、吉利、奇瑞、长城、赛力斯随后密集表态响应。合规已经从企业自己的选择题,变成了行业监管认定的共性短板。
最早暴露这个问题的市场是巴西。比亚迪工厂的承包商金匠集团被指控“类似奴役劳动条件”,比亚迪一度被巴西劳工部列入涉“奴役劳动”名单,2025年底以承包商支付约4000万雷亚尔赔偿金达成民事和解;2026年4月,巴西劳工法院裁定针对比亚迪的认定程序不合法,劳工部已将比亚迪移出该名单。
这一页翻过去了,但事情的后续发生在欧洲:匈牙利塞格德工厂的承建商AIM Construction,母公司正是巴西劳工丑闻的涉事方,其承包的工地在2026年2月和6月发生两起工人死亡事故,匈牙利方面以职业安全违规处以3450万福林罚款;劳工组织“中国劳工观察”4月发布调查报告,指控工地存在强迫劳动情形,事件被三名欧洲议员提交欧盟委员会,并转介匈牙利劳工监察部门处理,比亚迪高管否认相关指控。从巴西的结案到欧洲的追责,说明的不是某一次偶发事件,而是一种常态:在海外建厂,承包商的行为会被记在品牌账上,而欧盟的法律框架不认“外包出去就与我无关”——分包商的用工问题,就是整车厂的合规问题。
匈牙利的用工规则本身也在收紧容错空间。依据匈牙利劳动法典第276条,会员占企业员工10%以上的工会即有权缔结集体协议——而匈牙利全国工会密度不足10%,集体合同覆盖率仅约20%,外资企业的工会影响虽弱,职工委员会的协商程序却不能省略。
售后和补能是另一个维度。比亚迪规划到2027年3月在海外建成6000座闪充站,其中欧洲3000座、美洲2000座、亚太1000座;小鹏在香港投运首个兆瓦级闪充站并向全品牌开放;蔚来的丝绸之路换电路线9月全线贯通,这条线路从西安到霍尔果斯,全程3605公里,布局33座换电站——用户从全国任意换电站出发,可全程换电抵达中国大陆所有省级行政区。这些投入不直接产生卖车收入,但它们是“卖一波就走”和“长期扎根”之间的分界线。
三种路径,同一个短板
头部车企已经跑出了分层的节奏,但三种路径的本地化深度和速度并不相同。比亚迪以全工艺工厂加电池厂垂直整合推进,在“三电”环节的本地化跑得最快,但三电之外的供应链仍然是短板;奇瑞以KD组装和本地采购起步,速度较快,但本地化含量中高价值环节的占比有限;长城在拉美以整车制造换市场准入,路径清晰,但中小供应商的跟随速度决定了本地化的真实深度。
三种路径的共同点是:整车产能可以在18到24个月里从图纸变成产线,但一条能让二级供应商活下来的本地供应链、一套能处理工会和社区关系的属地运营体系、一张让用户敢在离家一百公里外充电的补能网络,需要的时间以年计,而且没有“集中力量办大事”的加速通道。
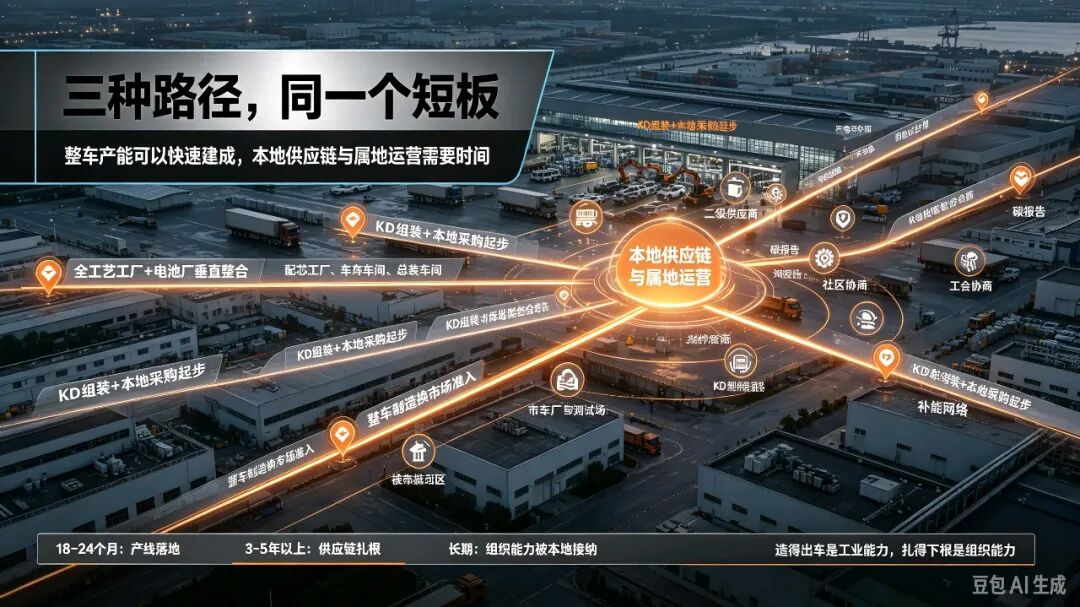
1000万辆出口是数量答卷,能不能在海外把产业链扎下去,才是汽车产业全球化的终极考验。一座工厂点亮只需要剪彩那一天,一条产业链长出来,需要的是每一家二级供应商都能拿出经得起核查的碳报告,每一个工地都不再出现劳工争议,每一座闪充站都有人维护。
造得出车是工业能力,让一个品牌在别人的土地上被当作“本地企业”来对待,是组织能力。前者已经证明了,后者刚刚开始。
千万辆出口的数字,是中国汽车工业制造能力的巅峰答卷。但真正决定胜负的,从来不是跑得快不快,而是能不能在海外扎根、生长、闭环。建厂靠资本,链主靠组织,全球化下半场,拼的早已不是产能,是合规、供应链与本地化治理的综合实力。
推荐阅读
观察|美国封了中国机器人,却放过了车间里的机械臂
观点|卡尔用28年走了5万公里:他向人类证明,“巴别塔”可以被重建
观察|一条推文蒸发近3万亿:美国ASI禁令引爆科技股雪崩
观察|AI产业上演生死时速:商业化的速度,能不能追得上泡沫破裂的速度?