本文来自微信公众号: 秦朔朋友圈 ,作者:李楠 刘世雄
菲利普·科特勒在《营销革命4.0》中指出:“在数字经济中,仅仅依靠数字化交互并不足够,即便世界日益网络化,线下真实体验依然构成重要的差异化来源。”
在人人皆是自媒体的时代,有AI的加持,做UP主的门槛越来越低,做好UP主的门槛却越来越高。
在流量见顶、钱包见空的消费背景下,文旅和实体零售面临的根本挑战是——“带人来”,更大的挑战则是——“留下来、带新来”。
在零售业态全链路刺刀见红、生存艰难之际,河南开封的万岁山武侠城、胖东来和山姆会员店逆势上扬之态,真真切切为我国零售业在流量见顶时代如何破圈提供了不一样的洞见:流量营销,何必死磕线上?线上线下,“合”为贵。
弱化线下推广,简单粗暴地烧流量,造不出内涵丰富、形象丰满的品牌。而迪桑特在服装大红海市场快速出圈,正是源于其缜密高效的线上线下流量营销整合。
流量营销之囧:花钱赚吆喝
直播间喧嚣尘上的热闹依然难掩其花钱赚吆喝的窘境:以服装业为例,2025年森马服饰广告宣传费达9.26亿元,销售费用占营收约28.1%,同期营收增长3.17%,归母净利润却下降21.54%;比音勒芬的广告与宣传费达3.03亿元,同比增长54.86%,电商服务费同比增长106.90%,对应的扣非归母净利润反而大降32.75%。
当前流量营销误入囧途的原因究竟为何?
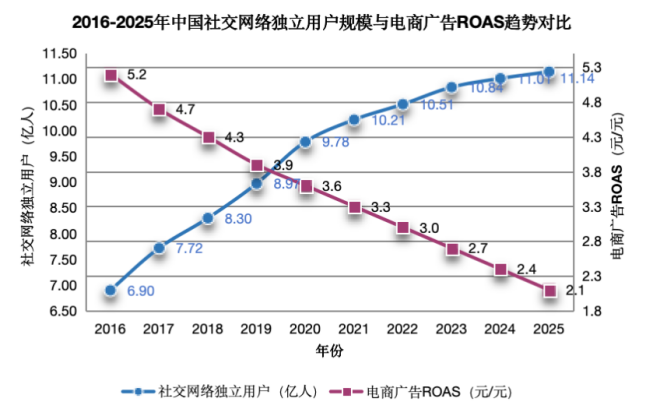
|2016~2025年社交网络独立用户规模与电商广告ROAS趋势对比(示意)。数据来源:社交网络用户来自CNNIC中国互联网络发展状况统计报告;电商ROAS综合本地生活、电商行业二手调研报告
上图直观地显示了网络用户规模逐年增长与广告支出回报率(ROAS)持续下降的撕裂形态。
当社交网络独立用户由6.90亿增至11.14亿之际,电商广告ROAS却由5.2降至2.1,呈现出用户增长、投放回报下降的剪刀差。《中国网络视听发展研究报告(2026)》指出,截至2025年12月,我国网络视听用户规模已达10.99亿人。在用户总量触顶、流量总体规模增长乏力的同时,引流端却在突飞猛进,目前全国网络视听相关企业已超80万家,同比增长5.9%,2025年AI生成视频/音频累计超20亿条,较上年增长14倍以上,2025年胡润研究院和《2025中国直播行业发展白皮书》发布的职业主播规模数据均显示,中国职业主播规模已突破3800万人。
用户有限的时间和精力又构筑了流量池的天花板。在流量供需长期失衡的背景下,囧则思变,或许我们该当反思一下:是否高估了线上流量,却恰恰低估了线下流量的传统价值?
流量协同逻辑
当企业扎堆在线上烧钱买流量时,更值得重视的是把线下场景变成可体验、可沉淀、可传播的真实客流。流量营销“合”,不是线上线下简单合并,而是线上放大触达,线下沉淀信任和转化,再由消费者分享反哺线上。若重金投流却没有现场承接,或固守线下拒绝数字化,都会造成流量失衡。
优质的实体场景能够提供感官与沉浸体验,激发分享、推荐等价值共创。迪桑特对此提供了一个完美注脚:有别于固守线上流量阵地的友商,迪桑特采用“线下重资产做品牌+线上重投流做种草/转化”的流量协同模式,其线上与线下销售占比刚好契合管理学的黄金比例20:80。
品牌对应的市场绩效同样让人侧目:2025年迪桑特在消费整体低迷的背景下逆势新增线下门店30家,总量达256家,店效达到2700~3000万/店/年,在同行中“断层领先”,是大众运动品牌的15~20倍。
引流竞争同样是旅游业绕不开的话题,当各地旅游局砸重金在网上卖力吆喝时,万岁山武侠城却另辟蹊径,采取了截然相反的广告策略,它几乎不做大规模的广告投放,一笔几十万元的达人推广合作费就算是大额宣传投入了。在维持年营销费率不足5%的前提下,万岁山营收却从2022年0.8亿涨到2025年12.7亿,三年15倍的增长令人咋舌。
这不可思议的成功背后藏着一套逻辑:把广告费转化成演艺和内容投入,以极致高品的内容,让游客情不自禁地自发生产内容,这显然比官方推广更具说服力,也更具性价比。
2026年上半年万岁山日均接待约7.99万人次、演出日均超1000场,二次消费占比达37%——增长完全靠体验和口碑驱动。2025年,其相关话题播放量破百亿,其中80%左右的内容属于自媒体UGC,相当于节省传统广告投放费用约1.2亿元。
可见,当线下体验对消费者至关重要时,品牌以丰富、走心的体验触发消费者共鸣,催生海量UGC,进而在线发酵、扩大品牌声量,最后再引流至线下,这是一套得到验证的流量协同逻辑。
胖东来把这套逻辑做到了极致,这家成立三十余年不花一分钱做广告的零售商,不做线下广告,也不做抖音等线上推广,甚至禁止厂家在卖场大厅发广告、上促销,其品牌声量完全依赖于线上线下的口碑。而口碑的来源则是,将商品、价格、员工服务和售后统一为可感知的体验。
零售业的长青树山姆会员店在拥抱新技术、积极拓展线上零售之际,也在强化线下线上的协同:它强调以试吃试用、场景陈列和会员服务完成线下教育,再用极速达、小程序等工具连接线上,实现续卡、复购与回店的双向流转。
流量营销协同性诊断矩阵
从传播势能和体验转化两个维度,我们开发了一个流量营销协同性诊断矩阵,用于识别品牌所处状态并提供应对策略。
传播势能主要反映了有效触达、品牌搜索、正向互动和用户自发内容;体验转化则反映了到店成交、满意度、复购、推荐意愿和投诉解决。强弱水平应在同品类、同区域、同业态的同一统计周期内比较:排位高于平均水平的品牌,视为强者,低于平均水平的品牌,则视为弱者。实操中,企业可根据目标品牌与平均水平的偏离度适度调整经营策略以提高线上线下的协同性。根据品牌传播势能和体验转化的强弱水平,可以划分四个状态区:
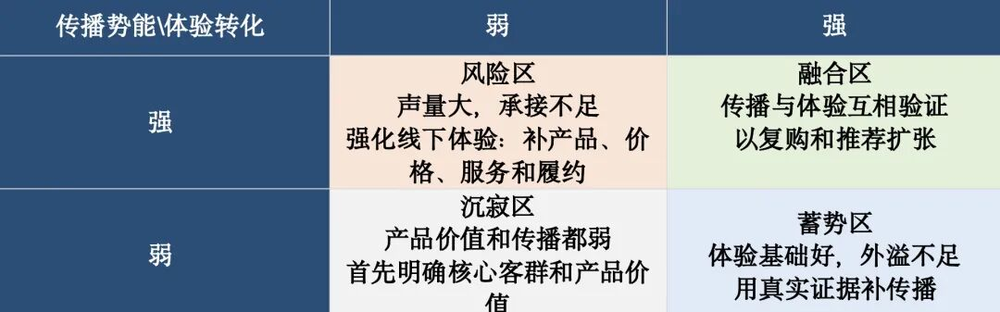
|流量营销协同性诊断矩阵
融合区:特点是传播势能强、体验转化强。比如,万岁山武侠城仅仅2025年一年的相关话题播放量就轻松破百亿,接待游客2452万人次、营收12.7亿元,表明线上声量已在线下体验兑现,线上线下完美融合。此类品牌的策略应是:控制扩量节奏,持续追踪复购,稳打稳扎逐步推进,防止规模增长稀释体验。
风险区:特点是传播势能较强、体验转化偏弱。像“凉山孟阳”“凉山阿泽”等网红IP通过买粉、投流、卖惨摆拍、控评扩大声量,直播销售额达3547万余元;但其以“大凉山”名义销售非当地农产品,交付与承诺背离,最终因虚假宣传问题受到处罚。此类品牌面临巨大的经营风险,其策略应是:强化线下体验,练好基本功。
蓄势区:特点是传播势能弱、体验转化强。以睡衣品牌Agentmuse觅丝为例,大数据分析结果显示,觅丝复购率大约在35%~45%区间,虽然低于头部品牌但显著高于行业均值(博研咨询《2026年中国睡衣裤行业研究》报告显示,睡衣行业平均复购率约29.1%)。此外,在DTC私域流量池,觅丝的年复购率高达90%,远超行业头部品牌50%的水平,但总体销售额却是头部品牌的零头,这正是因为其投流费仅占销售额的11.7%,大幅低于行业平均水平15%~22%,更远低于线上女装店铺18%~30%的占比,传播势能乏力导致品牌声量不足。对此策略应是:以线上内容创新扩大传播势能,以优质线下体验赋能线上声量。
沉寂区:特点是传播势能弱、体验转化弱。比如,曾经的网红蛋糕品牌KUMO KUMO,当热度消退,流量枯竭,叠加平淡无奇的线下体验,复购率持续走低,最终被迫关掉180家。此类品牌的策略则是:精准锁定用户,在垂直细分赛道上实现线下体验和线上传播的双创融合,双向赋能。
从买量思维转向协同经营
协同经营不是线上线下并列投入,而是让预算、内容、履约与会员运营服务统一用户旅程。企业应跳出“付费买量、坐等转化”的粗放模式:先兑现承诺,再把真实体验变成可验证内容,反哺到店、成交和复购。高ROI不能只看低获客成本,更要看留存与贡献。
协同的起点是,算清留存账。除获客成本外,同步追踪触达、到店或咨询与成交、30天复购或续费、投诉及处理成本。对于增量计划,新增预算可先拿10%~15%小范围验证,以新增顾客90天贡献毛利能否覆盖获客成本决定是否加码。若到店上升、投诉增加或复购不动,应先修复承接。
内容也要从“包装”变成“证据”。文旅要看演出兑现、排队与响应;零售则看价签、缺货替代和退换货时效;其他行业也应以交付、质量和响应说话。价格、预约和服务范围应可查询、可核验;若兑现率低于95%,则要先修复现场。
此外,还需打通双向归因:线上如实说明价格、预约、配送和限制;线下借助会员、预约与售后识别来源,追踪到店、消费和复购。沃尔玛中国2026财年第四季度电商净销售额同比增长28%、数字化销售占比超过50%,这印证了线上便利性嵌入门店履约与会员服务的经营协同性,对业绩增长真实有效。
结语
流量营销的“合”,不是简单粗暴地把线上、线下各做一半,而是要线上线下有机整合、和谐发展。它要求企业承认两者的不同职责:线上带来发现和比较的机会,线下完成体验、交易与信任;顾客的复购和分享,又把线下体验赋能线上,形成完美闭环。只有传播承诺与现场能力肝胆相照、相互协同,才能实现流量营销的完美整合。流量营销,整合为王,因为难能,所以可贵。
——·END·——
No.7164原创首发文章|作者李楠刘世雄
作者单位:深圳大学管理学院。
数据说明:网民规模数据来自CNNIC第39次与第56次《中国互联网络发展状况统计报告》;万岁山数据来自景区公开披露及媒体报道;山姆全渠道数据来自沃尔玛中国2026财年第四季度业绩公告;《中国网络视听发展研究报告(2026)》;《2025年我国服装电商发展情况》。