本文来自微信公众号: 青山产业评论 ,作者:青山研究院
2024年,纳入全国生态环境统计的15259座污水处理厂,一共去除了34.5万吨总磷。
如果把这些磷重新拿回来,既能减少污染,又能替代一部分磷矿和化肥。仅从资源量看,这很容易让人联想到一门规模可观的资源化生意。
但这34.5万吨并不是一座现成的矿山。
污水厂完成的“去除”,大多只是把磷从水里转移到了污泥。
它还不是稳定原料,更不是可以直接销售的商品。从“被去除”到“能卖出去”,中间还隔着原料归集、处理成本、产品准入和长期消纳,每一步都需要有人承担成本。
这正是污水磷回收最容易被忽略的部分。
技术回答的是“能不能把磷拿出来”,一门生意还要回答另外几个问题:为什么现在要拿,谁持续付钱,回收物以什么身份进入市场,又由谁长期接货。
磷矿是我国的战略性非金属矿产资源,关乎磷肥和重要产业链的长期供给。这能够解释磷回收为什么具有重要的公共价值,却还不能回答一个污水厂为什么今天就要为它支付额外成本。
北美、欧洲和日本已经运行多年的项目,走的也并不是同一条商业路径。
而这些差异,恰恰提供了一个更有价值的问题:中国污水磷回收的高潜力付费场景,最可能从哪里出现?哪些企业有机会布局?
34.5万吨总磷
目前只是一张资源底图
对污水厂而言,第一任务是把出水中的磷降到排放限值以内。
在生物除磷和化学除磷过程中,原本分散在水中的磷被微生物吸收,或者与药剂结合,随后进入污泥。
对水环境来说,这一步已经完成了污染控制;对资源化来说,它只完成了一次位置转移。
2024年生态环境统计同时记录了5730.7万吨污泥产生量,但这一总量不能直接换算成元素磷、污泥灰或肥料产品重量。污泥接下来可能被土地利用、焚烧、建材利用或以其他方式处置,其中的磷也会沿着不同路线继续分散。
因此,34.5万吨总磷不能直接乘以磷肥价格,推算成一个所谓的市场规模。
它更像一张全国性的资源底图:告诉行业潜在原料很多,却没有告诉企业这些原料集中在哪里、能够以多高的浓度被拿到、最终能转化成多少合格产品,更没有回答谁会为这个过程付钱。
从“去除”走向“销售”,至少还要跨过四道门。
磷首先要在侧流、污泥或焚烧灰中形成足够稳定的原料;项目需要一笔能够覆盖建设和运行的持续收入;回收物需要获得肥料或工业原料身份;最后,还要有买家按照稳定规格持续接货。
少掉其中任何一环,技术装置都可能成为一台能够运行、却无法形成持续生意的机器。
这也是理解污水磷回收市场最重要的起点:
资源量决定上限,付费关系决定起跑线。
北美最早跑通的
是污水厂自己的运营账
美国俄勒冈州的Clean Water Services是污水磷回收商业化最常被提到的案例之一。
2009年,Durham污水厂投运了美国第一座商业化营养盐回收设施。后来,Rock Creek污水厂也配置了同类系统。
两座污水厂所在流域对出水总磷的控制要求很严,目标达到0.1毫克/升;与此同时,消化系统回流液中的磷容易在管道和设备里形成鸟粪石结垢,增加清理、停机和更换成本。
侧流结晶系统把这两个问题放进了同一张运营账。
它在磷浓度相对较高的回流液中生成颗粒状鸟粪石,减少磷重新回到主处理流程,也减轻管道结垢。Clean Water Services披露,两座设施每年生产超过780吨肥料产品。
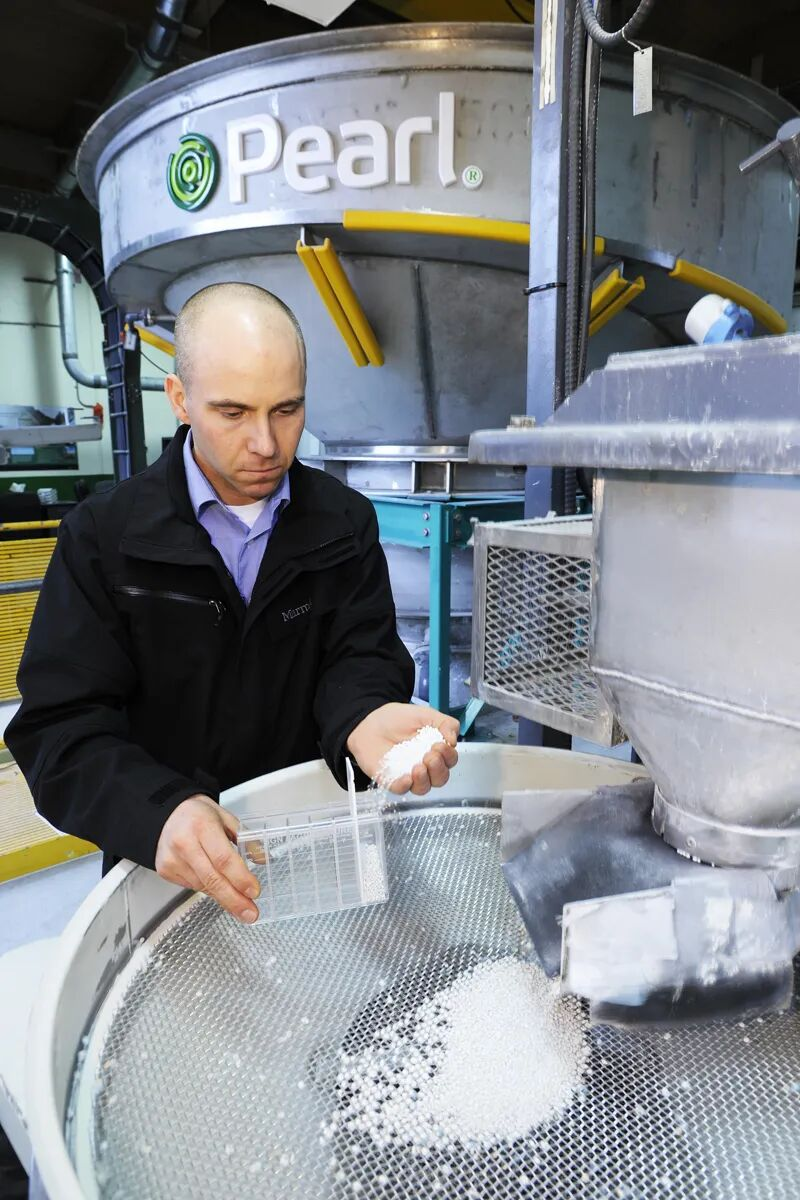
美国Clean Water Services磷回收设施的PEARL反应设备与颗粒产品。图源:Clean Water Services。
肥料当然能够产生收入,但运营商决定是否建设这套设施时,首先计算的并不是肥料能卖多少钱。
出水达标、药剂消耗、维护频次、停机风险和处理能力,都可以转化成污水厂内部的运营收益。
换句话说,项目首先兑现的是少花的钱、少出的故障和少承担的运行风险,产品销售才进一步抵扣成本。
商业设施已经运行多年,也不意味着工程问题从此消失。
威斯康星州Madison的鸟粪石回收系统自2013年运行,已经能够持续出货。但该机构2024年预算仍披露,产品粒径、粉尘和进入系统的物料量带来运行挑战,并计划在2025—2028年投入约540万美元进行改造。
这说明,污水磷回收不是一套脱离现场条件的标准设备生意。
污水组成、除磷方式、厌氧消化、回流负荷和维护条件,都会改变项目经济性。
只有当减少的药剂、结垢、回流负荷和合规风险足够大时,侧流磷回收才可能在不依赖肥料售价的情况下,先把第一笔账算通。
欧洲先解决的
是产品收入之外谁来付钱
如果说北美项目首先从污水厂自己的运营账起步,德国和瑞士则把磷回收放进了一张更大的公共治理账。
德国已经确定分阶段实施污水污泥磷回收要求:超过10万人口当量的污水厂自2029年起进入要求范围,超过5万人口当量的污水厂自2032年起进入要求范围,并结合污泥干物质含磷量等条件执行。
法律没有把路线锁定在某一种技术上。磷既可以从污泥中回收,也可以在污泥单独焚烧后从灰中提取。
更关键的是成本由谁承担。
德国环境署明确,磷回收成本原则上可以进入污水收费,产品收入则用于冲减这笔成本。
这改变了项目成立的逻辑。
技术企业不必先证明一吨再生磷能够比矿产磷卖得更贵,设施才有存在的经济基础。项目首先完成的是一项制度明确的处理责任,再通过产品销售降低社会承担的净成本。
瑞士走得更直接。
当地要求回收物最终成为可销售的肥料或磷酸,并围绕污泥焚烧灰规划集中式回收能力。Phos4Life、Phosphor26等项目正在规划或建设中,预计投运时间延伸到2030年前后。
瑞士联邦环境局测算,产品销售收入仍会低于项目开发、建设和运行成本,未覆盖部分约相当于每位居民每年5瑞士法郎,计划通过污水收费承担。
金额并不大,却把资源化项目经常被回避的一笔账说清楚了:
循环利用具有公共价值,并不意味着回收产品的市场价格天然足以覆盖全部成本。
产品身份解决之后,买家问题仍然存在。
瑞士一些产品已经达到当地法规要求,却并不符合本国化肥工业的采购规格,只能考虑向其他市场销售。
这意味着,法律允许产品进入市场,与本地客户愿意稳定采购,仍然是两件不同的事。
欧盟也在同时补责任端和产品端。
2024年新版城市污水处理指令要求促进资源回收,并授权欧盟委员会最迟在2028年1月2日前设定磷再利用和再循环的最低综合比例,目前具体比例尚未确定。肥料产品规则则已经为符合原料、含量、污染物和卫生条件的沉淀磷酸盐打开进入市场的材料类别。
欧洲模式真正值得关注的,不是磷回收已经全面成熟,而是责任、收费和产品去向开始被放进同一套制度安排里。
设施能力还在建设,买家规格仍需磨合,成本也没有消失,但项目为什么存在、缺口由谁承担,已经有了更清楚的答案。
日本做出了肥料
仍只有六座处理厂
日本提供了另一种很有现实感的样本。
日本主要肥料原料高度依赖进口,磷的资源安全价值比中国更加突出。
国土交通省正在推动污水污泥肥料利用,并提出到2030年把相关利用量翻倍、把肥料中按磷计的国内资源占比提高到40%的目标。
日本大约有1000座处理设施以直接或委托方式把污泥用于肥料,相关利用量仍只占污泥量约15%;真正配置独立磷回收设施的,只有5个地方政府、6座处理厂。
主管部门列出的主要制约因素,正是设施成本。
这六座处理厂已经形成了非常具体的产品路径。
神户市目前在东滩和玉津两座处理设施回收磷,并计划在2027年度增加第三座供应设施。回收物被登记为磷酸铵镁肥料,进入当地农业利用。
福冈市和白处理中心更新后的设施自2022年度运行,回收的磷酸铵镁作为肥料原料使用。
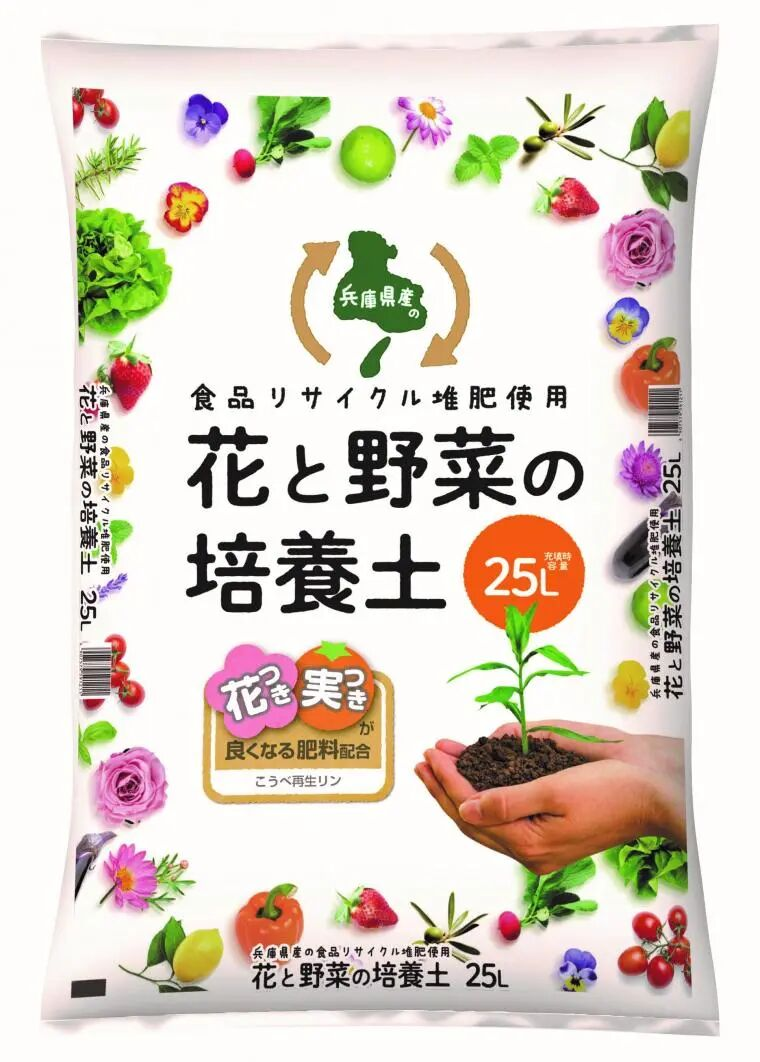
2025年神户市发布的含有“神户再生磷”的园艺产品。图源:神户市。
日本经验把所谓“产品端”进一步拆成了一组具体关系:谁生产,以什么产品身份销售,由哪一类农业场景使用,都需要一个一个接起来。
但六座处理厂这个数字本身,同样值得注意。
即便一个国家高度依赖进口磷,即便政策明确支持,即便肥料登记和地方消纳已经有成熟案例,磷回收也没有自动成为污水厂的标准配置。
原料条件、建设成本、公共支持和本地买方,共同决定着技术扩散的速度。
中国市场
最有潜力的三类场景
中国的资源条件、污泥路线和产品市场,与北美、欧洲和日本都不完全相同。
一方面,中国拥有全球领先的磷矿产量。
2024年工信部等八部门出台的磷资源高效高值利用方案,重点仍然放在磷矿、磷化工和磷石膏等主链条。和高度依赖进口的日本相比,仅靠资源安全,很难在短期内让所有污水厂都为磷回收支付额外成本。
另一方面,中国污水系统中的磷资源又确实足够大。
国家层面从2021年起已经把氮磷提取列入污水资源化试点方向,2022年污泥实施方案也明确提出,可从污水、污泥或焚烧灰中回收磷。
但现阶段的硬任务仍主要是补齐污泥无害化处置能力、提高处置率和压减不合理填埋,而不是要求所有地区达到统一的磷回收比例。
这决定了,中国污水磷回收短期内更可能出现的,不是每座污水厂都配置一套回收装置,而是少数场景率先把账算通。
第一类,是采用强化生物除磷和厌氧消化、侧流磷浓度较高的大型污水厂。
这类项目首先是一门发生在污水厂内部的生意。
污水厂已经在为结垢清理、药剂投加、回流负荷或处理能力付出成本。磷回收装置首先要证明的,不是未来能卖多少肥料,而是一年能够少花多少钱、减少多少维护和停机、释放多少处理能力。
如果回收装置能够直接替代一部分已经发生的运行成本,第一笔订单就有了现实基础。
这里的客户是污水运营主体,项目首先卖的也不是“再生磷”,而是更低的运行成本和更稳定的处理系统。
第二类,是拥有稳定灰源的集中污泥焚烧基地。
这类项目首先是一门发生在污泥处置环节的生意。
磷在焚烧灰中进一步富集,集中设施也更容易形成规模,但装置能不能建起来,取决于技术之外的一整套长期关系。
项目至少要锁定稳定灰量及其含磷波动,明确回收服务费、残渣去向、产品规格以及后续购买合同。
只有技术路线,没有区域污泥处置责任和长期原料供应,集中设施很容易陷入低负荷运行。
因此,这类项目真正需要锁定的,不只是设备订单,而是长期灰源、处理责任和持续服务合同。
第三类,是已经把产品买家提前带进项目的城市示范。
这是最接近完整资源化生意的一类项目。
肥料企业、磷化工企业、地方农业和污水运营商,需要在装置建设之前共同回答:回收物最终是什么产品,谁负责登记和质量,谁按照什么规格接货,价格波动和不合格批次由谁承担。
公共资金可以帮助第一套设施跨过建设门槛,却不能替代长期买方。
只有当回收物能够以明确产品身份离开污水厂,并且买家愿意按照稳定规格持续采购,产品销售这一端才真正闭合。
对技术企业而言,判断一个磷回收项目是否真正接近市场,如果只有“技术能回收”这一项得到肯定答案,项目仍然主要是一个技术机会。
当原料、责任、持续付费和稳定销路同时出现,它才真正开始成为一个市场。
资源化的本质
交易结构设计
很多资源化技术都面临相似的问题:废物里明明有价值,技术也已经能够提取,但市场迟迟没有形成。
原因往往不是回收效率还差一点,而是大家一直在用“产品值多少钱”衡量一件本质上同时包含治理责任、运营成本和商品价值的事情。
一项资源化技术真正进入市场,通常意味着原有的一笔账被重新安排了。
过去花在药剂、维护、处置和环境责任上的钱,有一部分转化为回收服务收入;原本需要被处理的废物,获得新的产品身份;原本分散承担成本的主体,也开始通过合同重新划分责任和收益。
因此,资源化企业真正要设计的,不只是一套回收工艺,而是一套交易结构。
谁因为这项技术能够少承担成本和风险,谁就可能成为第一客户;谁掌握稳定原料、长期责任和产品出口,谁才更接近商业闭环。
从这个意义上说,污水磷回收能不能成为一门大生意,最终取决的未必是磷有多值钱。
更重要的是,有没有企业能够把一项“值得做的事”,变成一笔各方都愿意长期签下去的交易。
