本文来自微信公众号: 海豚研究 ,作者:海豚君
全球折扣零售王者—Costco 9月24日美股盘后,发布了截至8月30日的2026财年4季度财报(16周)。整体来看,业绩依然很稳健,收入和利润都稍好于预期,且公司把本季收到的关税退税大部分以降价形式还给了会员、兑现了“不靠退税赚钱”的承诺,具体来看:
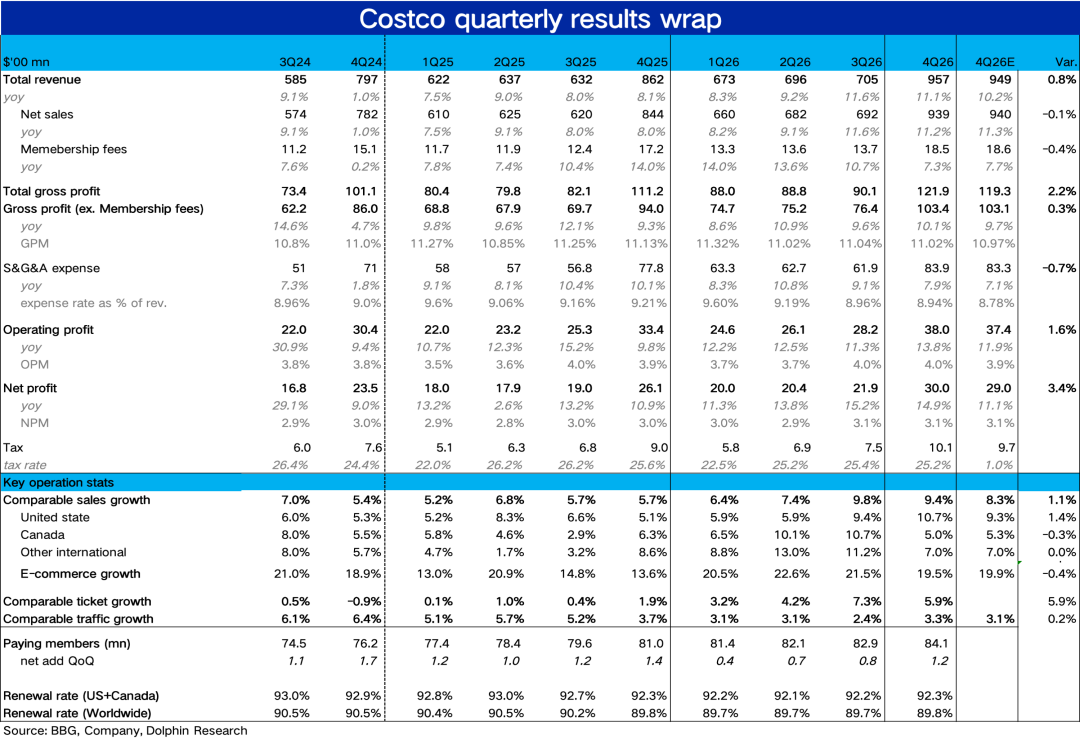
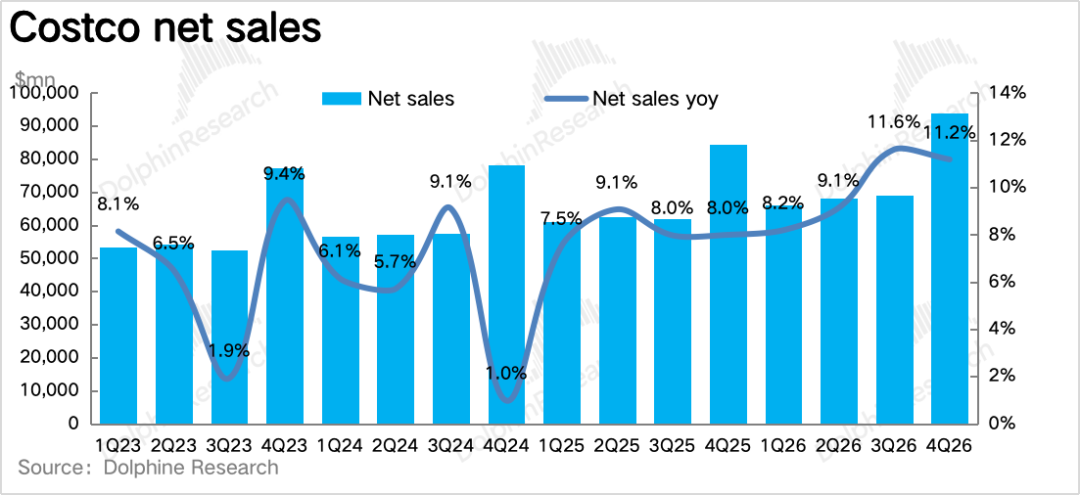
1、关税退税到账,整体业绩稳健。收入上,本季总营收957亿美元,同比增长11.1%,连续第二个季度维持双位数增长(略好于市场预期的949亿)。
经营利润38亿,同比增长13.8%,包含了关税退税带来的0.9亿美元的一次性净收益,剔除后经营利润增长约11%、利润率同比基本持平,与上季一样没有增收不增利的迹象。整体来看表现不错。
2、同店增速仍是价格推动,但客流有所回升。核心经营指标,整体同店销售本季同比增长9.4%,环比上个季度略有放缓,剔除油气和汇率后的同店6.7%,约3个点的增长来汽油价格上涨。
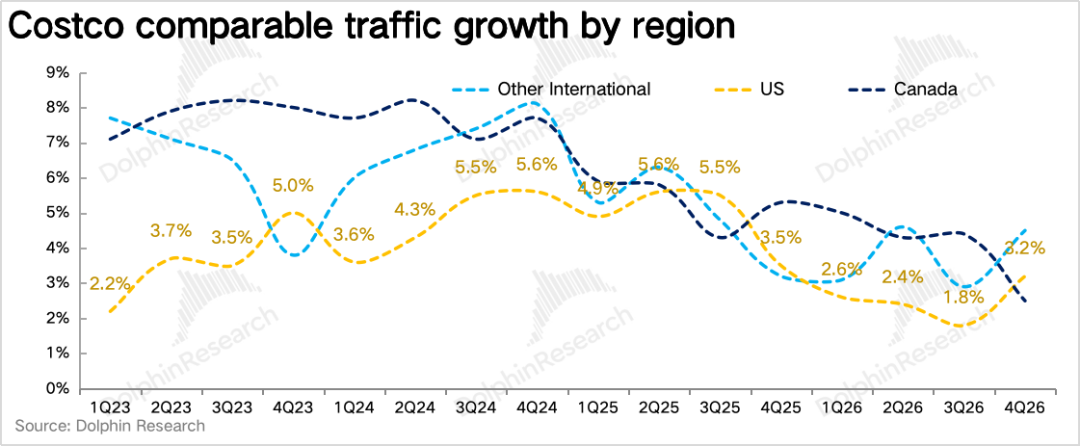
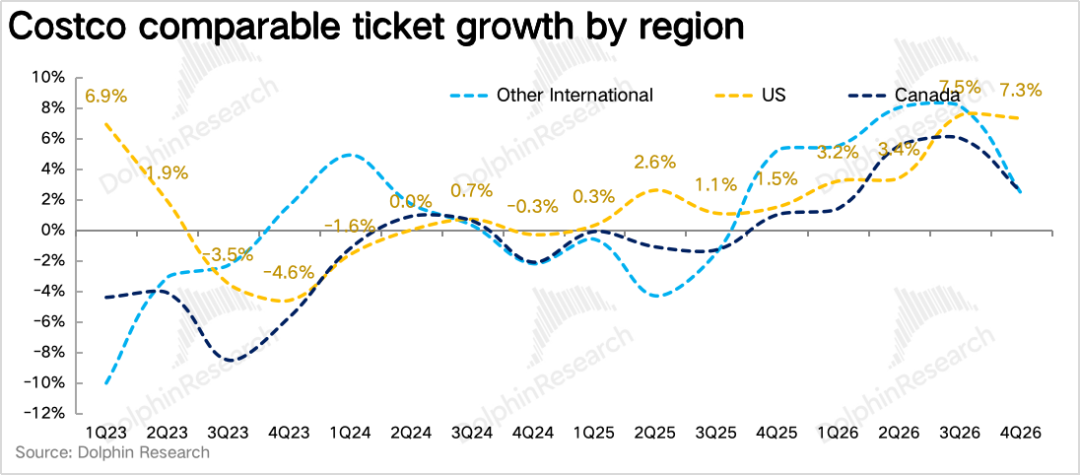
价量拆分上,本季同店客流量同比增长3.3%,较上季的2.4%明显回升,是近五个季度以来首次提速;剔除油气汇率的客单价增长3.3%,较上季有所收窄。客流的回升海豚君认为一部分是高油价下加油站的引流效应(本季汽油销量创历史新高),但即便如此,客流止跌回升仍是这份财报最积极的信号。
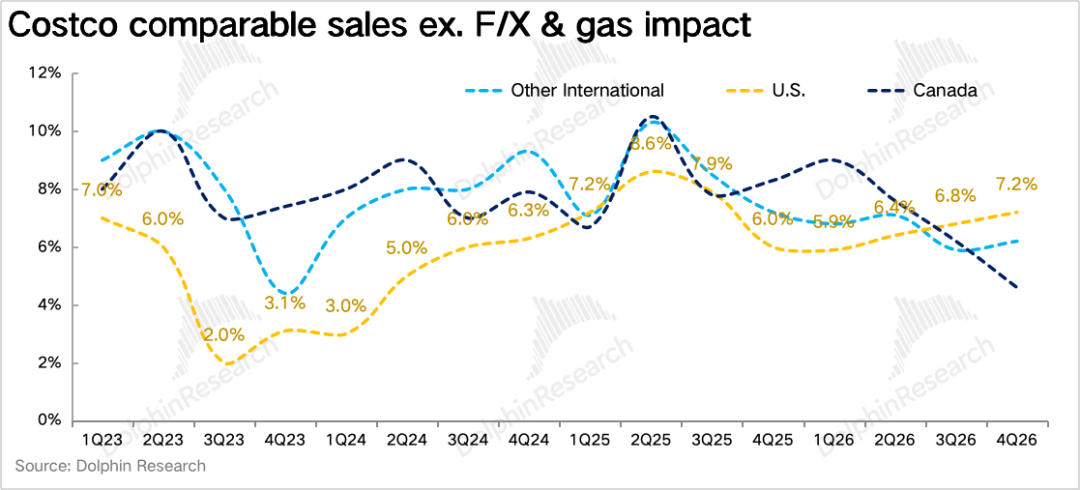
3、美国依然最坚挺,加拿大受贸易谈判影响拖累。分地区来看,剔除汇率和油气价格的影响后,美国地区同店增长7.2%,较上季的6.8%继续提速,仍是所有市场中最强的(同店客流+3.2%,较上季1.8%明显回升,客单价(剔油气汇率)+3.9%)。
加拿大同店增长4.6%、较上季的6.2%明显降速,推测主要是8月受加美贸易谈判紧张的冲击拖累。其他国际市场同店增长6.2%,环比上个季度(5.9%)略有提升。
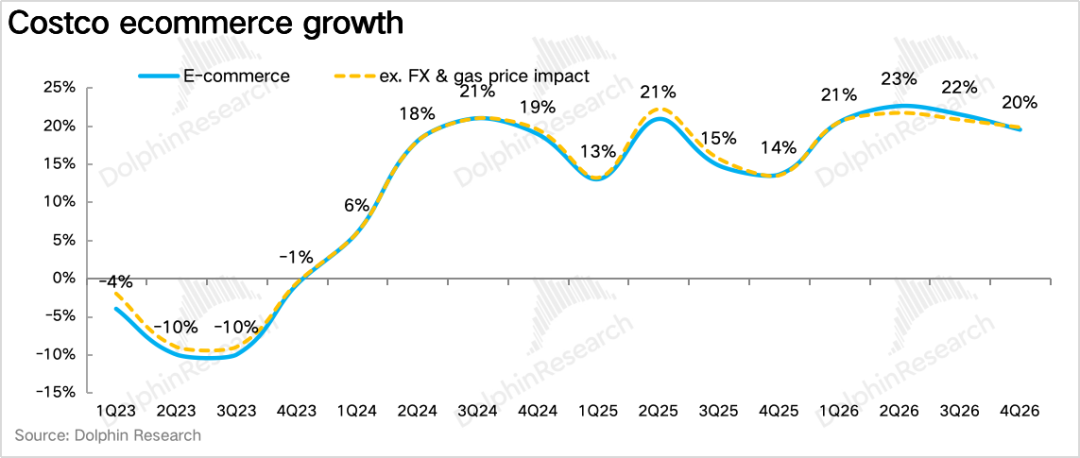
4、线上增速回落,但仍远高于线下。Costco本季电商销售额同比增长19.5%(剔除汇率19.8%),较上季的21%略有降速,网站和App流量增长30%。
值得注意的是本季公司把Uber Eats的即时配送从17个州扩展到全美、DoorDash也全面上线,管理层称第三方配送的销售“大部分是增量、对门店食杂业务影响有限,且用户明显更年轻”,后续可以重点关注该渠道扩张带来的业绩增量。
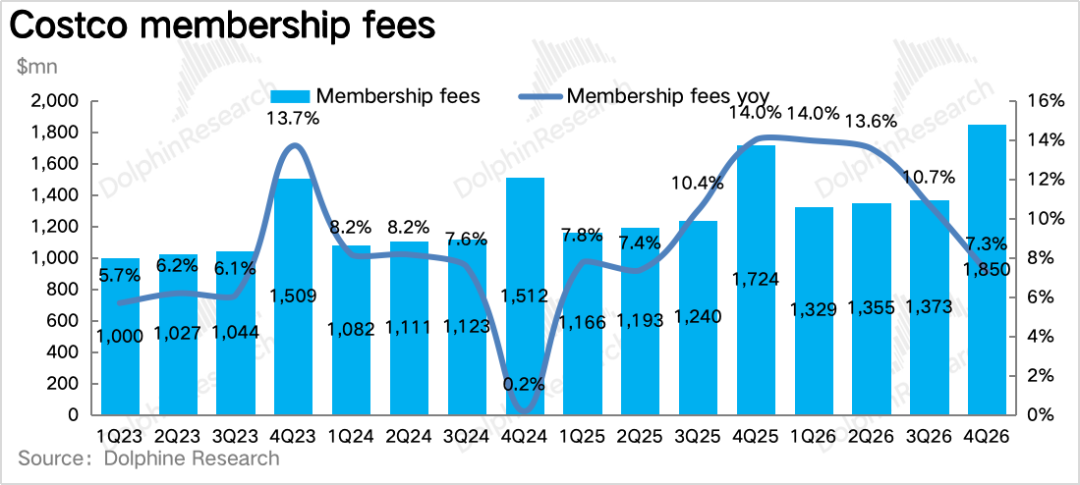
5、提价红利出清,会员渗透率提升:会员费收入18.5亿美元,同比增长7.3%(剔除汇率7.7%),增速较上季的10.7%仍在自然回落(本季是最后一个有提价贡献的季度,且贡献已不足1个点)。
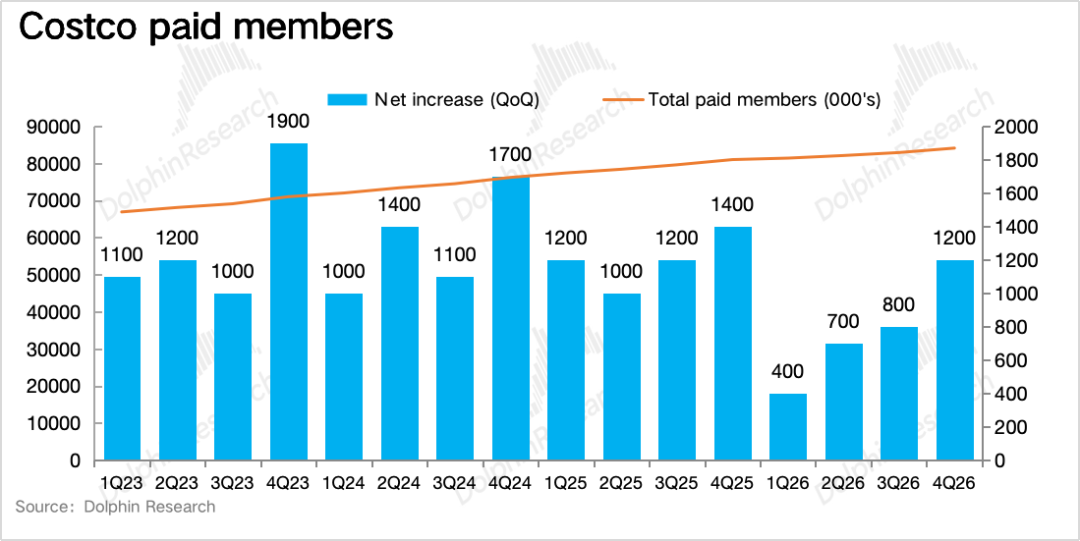
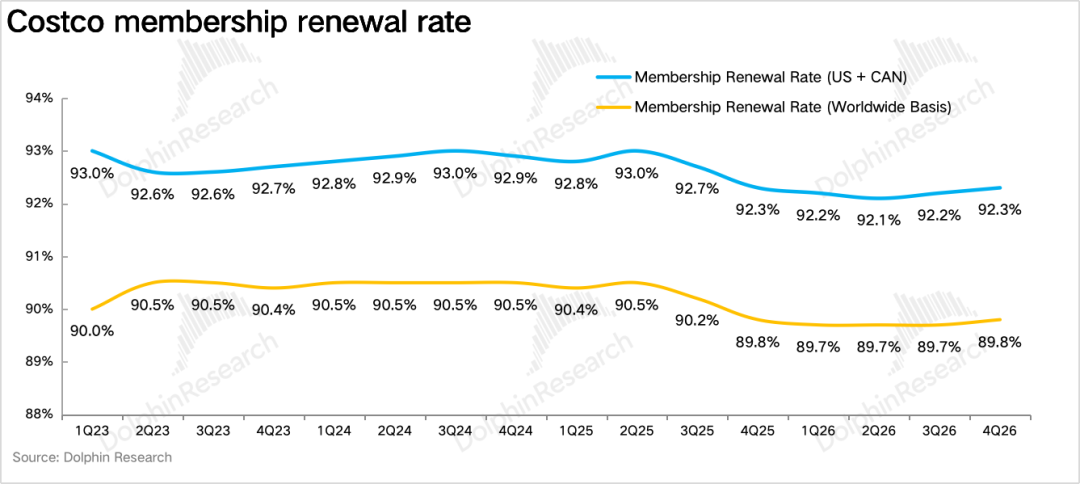
底层会员指标来看,付费会员环比增加约120万人、达到8,410万,较上季的80万明显回升,(高级会员4,230万人、渗透率达到75.6%,突破历史新高)。此外,续费率上,全球和北美地区均小幅回升,连续第二个季度改善,表现还是不错的。
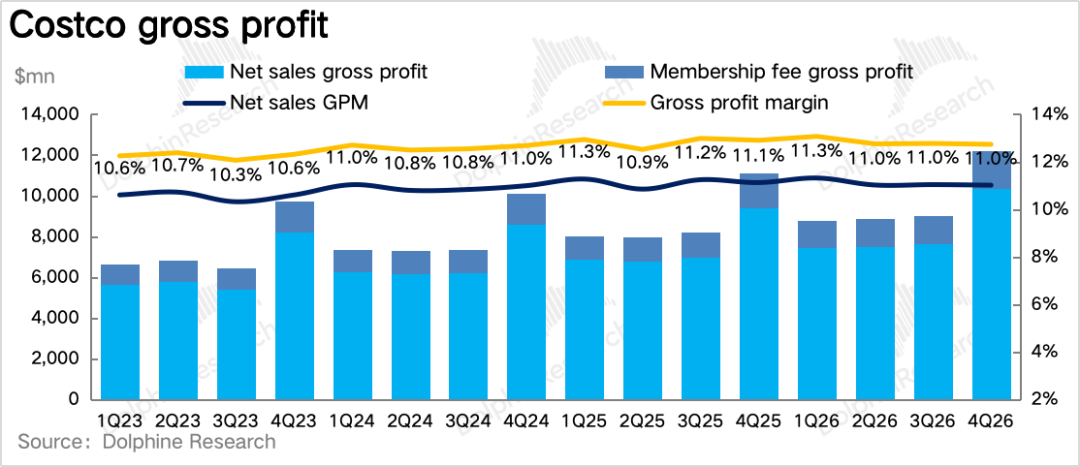
6、退税让利下毛利率小幅承压,利润率基本持平:受到关税退税的降价返还,本季Costco毛利率11%,同比下滑11bps,但剔除退税和返还后的核心商品毛利率实际提升18bps,鲜食、非食品、食品杂货全线改善。
费用率同比收窄27bps,但剔除油价的摊薄效应后仅收窄2bps,说明控费的边际空间在变小。最终经营利润率同比提升9bps,剔除退税净收益后基本持平,净利润30亿美元、同比增长14.9%。
海豚研究观点:
如前文可见,Costco的业绩表现依然非常稳健:油价推高了名义增速、退税大部分没有留在利润里、会员和续费率触底回升、核心商品毛利率剔除干扰后还在改善。
如果把Costco和Walmart的财报对照来看,Costco剔油气汇率的同店在6%-7%区间稳了一年,Walmart的美国同店则从去年同期的4.6%直接掉到2.6%,差距从2-3个点扩大到近5个点。再结合Walmart管理层说的"份额增长由高收入家庭引领"、意味着它的基本盘——中低收入客群贡献在明显走弱。
而Costco这边客流、客单、可选品类同步增长,非食品是最强品类,说明中上收入群体的消费还在扩张,甚至还在买大件。所以这里能得出的结论便是——美国消费的分层仍在加剧——中上收入还在正常消费,越往下越谨慎。
回到Costco自身,站在当下,海豚君认为后续需要重点观察的是,客流回升能否延续到没有油价引流的季度(Costco的汽油定价是全美最便宜的一档,长期比周边加油站均价低几十美分)。
此外,剩余约三分之二的关税退税会在FY27上半年陆续到账,公司明确会继续大部分让利,这也意味着FY27上半年公司的核心商品毛利率会持续被降价压制、报表毛利率大概率继续小幅下滑。
以下为详细点评
一、客流增速回升是最积极的信号
1、同店增速仍是价格推动,但客流量有所回升
核心经营指标上,本季Costco整体同店销售同比增长9.4%,连续两个季度维持高个位数增长。但剔除油气和汇率后的同店只有6.7%,与上季的6.6%持平——其中约3个点的增速差全部来自汽油价格的上涨(汽油销量创历史新高),汇率则小幅拖累约0.3个点。
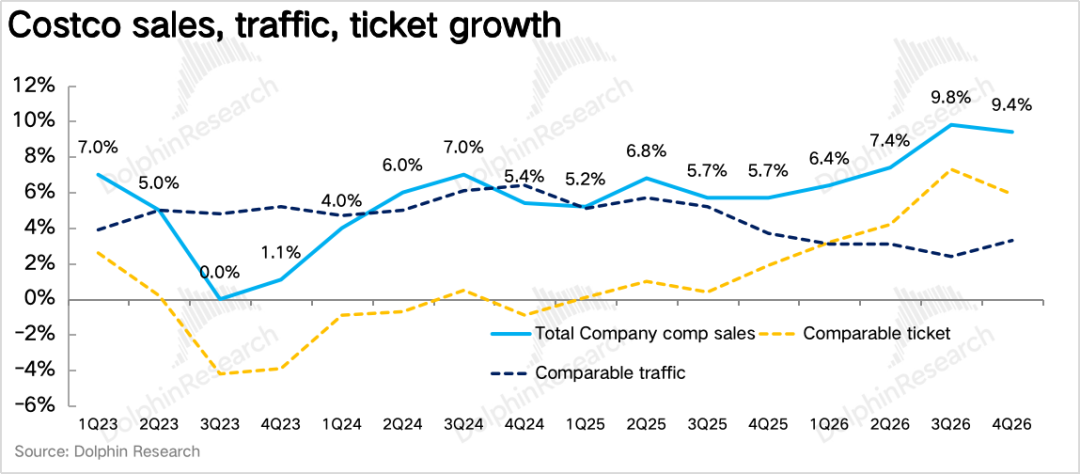
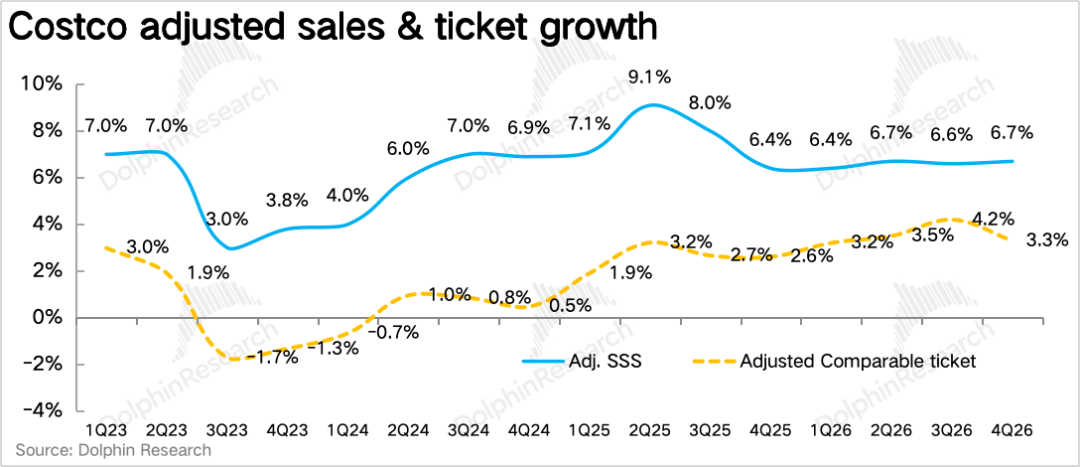
价量拆分来看,本季全球同店客流量增长3.3%,较上季的2.4%明显回升,是近五个季度以来首次提速;客单价(含油气汇率)增长5.9%,剔除后增长3.3%,较上季有所收窄。海豚君倾向于认为,虽然四季度客流的回升里有油价的贡献,但美国中产在Costco的到店频次至少没有继续恶化,这是这份财报最积极的一个信号。
品类上,非食品是本季表现最强的品类、黄金首饰、家居、家用小电器、健康美妆领跑。鲜食增长中个位数(自制糕点增长超100%,肉类低价的禽肉、碎牛肉和高端的Prime、和牛同时增长);食品杂货增长低中个位数,向高蛋白、高纤维等健康品类倾斜。
此外,本季整体通胀维持低个位数,非食品通胀因存储芯片和石油制品上升,食品端牛肉通胀被鸡蛋、乳制品的通缩抵消。
2、美国最坚挺,国际市场仍处于渗透率提升阶段
分地区看,剔除汇率和油气价格影响后,美国地区同店增长7.2%,较上季的6.8%继续提速,仍是所有市场中最强的;加拿大同店增长4.6%、较上季的6.2%明显降速,主要是受到8月加美贸易谈判紧张的影响。
其他国际市场同店增长6.2%,与上季基本持平,结构上客流+4.5%、客单+1.7%,是三个市场里唯一由客流驱动主导的——主要是由于国际市场的客群和门店密度都未充分渗透。
3、线上增速小幅回落,第三方即时配送成为新增量
Costco本季电商销售额同比增长19.5%,较上季的21%略有降速,药房、家居、小家电、五金、家纺是线上增长最快的品类,其中药房销售增长近20%、处方量双位数增长。
此外,本季的新变化是第三方即时配送的全面铺开:Uber Eats从17个州扩展到全美、DoorDash全面上线、Instacart继续覆盖美加,配送时间大多在45分钟以内。管理层电话会里称这部分销售“大部分是增量、对门店食杂业务影响有限。且用户明显更年轻”——海豚君认为这是Costco在不改变仓储会员店模式的前提下触达年轻客群很好的路径。
汇总来看,本季商品销售额930亿美元、同比增长11.2%,总收入957.2亿美元、同比增长11.1%,略高于市场预期。
二、提价红利出清,会员和续费率触底回升
订阅业务上,本季会员费收入18.5亿美元,同比增长7.3%(剔除汇率7.7%),增速较上季的10.7%继续明显下降,但高于市场预期的6.3%。管理层明确本季是最后一个有提价贡献的季度,且贡献已不足1个点,主要靠高级会员渗透率提升和基础会员增长。
底层经营指标上,本季付费会员环比增加约120万人至8,410万,较上季的80万明显回升,同比增长3.8%;高级会员4,230万、同比增长9.4%,渗透率和新会员中的高级会员占比均创历史新高。
此外,续费率上,全球续费率回升0.1pct至89.8%,北美回升0.1pct至92.3%,连续第二个季度改善。
三、退税让利使得毛利率承压,经营利润率基本持平
1、毛利率:剔除退税和油价后,核心商品毛利率其实在改善
本季零售毛利率11%,同比下滑11bps,但剔除油价(低毛利汽油占比提升)的影响后实际提升20bps。核心商品毛利率同比下滑32bps(剔油价-9bps),主要是关税退税的降价返还——本季收到1.84亿美元退税(1.74亿退税+0.10亿利息),意味着约一半已经在当季让了出去,核桃、咖啡豆、黑胡椒等Kirkland商品的降价幅度在10%-30%。
但剔除退税和返还后的核心商品毛利率实际提升18bps,鲜食、非食品、食品杂货全线改善,核心在于供应链效率和鲜食部门(肉类、烘焙、熟食)的人效提升。
2、控费空间变小,利润率保持持平
本季费用率8.9%,同比收窄27bps,但剔除油价的摊薄效应后仅收窄2bps,说么控费的边际空间明显变小。最终经营利润率同比提升9bps,剔除退税净收益后基本持平,净利润30亿美元、同比增长14.9%。
