本文来自微信公众号: Venture Insights ,作者:Denny,原文标题:《交易复盘 | 如何把一家收入2.4亿、亏损8400万的公司按105亿估值出售?》
昨天一则“威华达控股拟31.86亿港元引入特斯联为战略股东”的新闻引起了我的“注意”——作为一家国内AI和智慧城市赛道的拟上市公司,特斯联为何如此“财大气粗”,向一家香港上市公司战略投资31.86亿港币?
而当我打开威华达的公告,这笔交易的实质才浮出水面,原来是“虚惊一场”——威华达向特斯联的境外子公司Nova Scope Ventures Limited(下称"卖方")发行股份,收购该公司旗下的全资子公司Apex Realm Ventures Limited(一家BVI公司),而这家BVI公司正是一家国内公司(下称“运营公司”)特斯联(上海)智能科技有限公司的控股股东,这家公司主要经营AI基础设施、算力租赁、模型服务及智能体应用,是本次交易的底层资产。
也就是说,本次威华达是发行股份购买了特斯联的一项资产,双方只是做了一个换股交易,而不涉及特斯联对威华达的现金投入。
一、交易各方
买方威华达为一家注册在百慕大、联交所主板上市的综合金融与投资控股平台,业务涵盖投资控股、战术性及战略性投资(含物业投资)及持牌金融服务,包括证券交易、期货合约交易,以及放债人条例项下信贷服务等。公司截至2026年6月30日资产净值43.232亿港元,每股净资产约0.62港元。威华达自身不经营AI或算力业务。
卖方Nova Scope为BVI公司,其中境内的特斯联智慧科技股份有限公司(下称"特斯联")持股70%,而特斯联早在2015年即成立,聚焦算力与智能体两大核心场景,根据公开报道已完成多轮融资,其中2024年4月完成D轮融资,2025年4月完成D++轮,并推进港股上市。
而本次交易的标的目标公司Apex Realm Ventures Limited则是一家纯投资控股主体,无经营、无收入、无其他重大资产,经下图的离岸中间公司(Apex Realm Management Limited,一家香港公司)、中国中间公司(海口光智特科科技有限公司)两层持股,间接持有中国营运公司约49.6%权益,剩余约50.4%权益由特斯联生态科技有限公司持有。
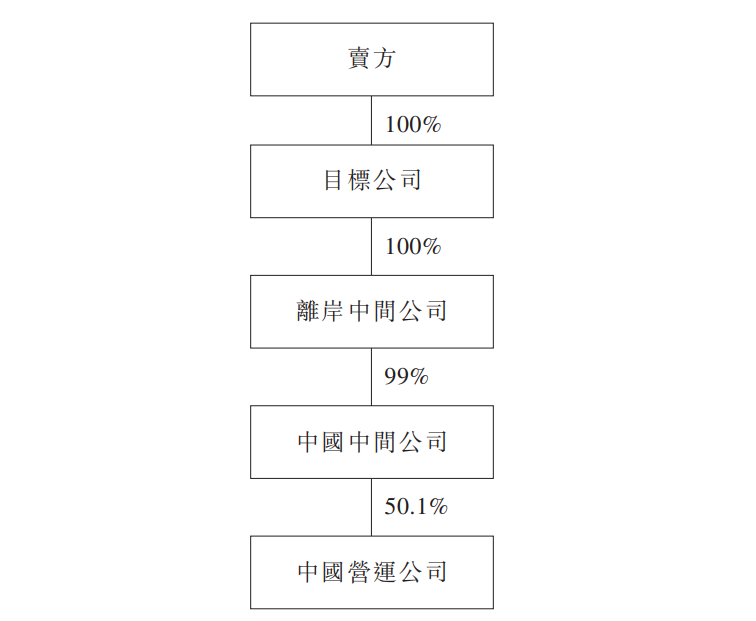
中国营运公司作为本次交易的业务实体和底层资产,主要从事AI基础设施、算力租赁、模型服务及智能体应用,自研推理引擎与异构计算系统,客户覆盖互联网、汽车、能源及电讯等行业。
二、交易架构
本次交易中,威华达并不与特斯联境内母公司和底层资产直接发生交易,而是通过特斯联的境外子公司层面进行。
具体操作为:威华达向特斯联的BVI子公司发行11.8亿股份,每股价格2.7港币,总对价31.86亿港币。交易完成后,特斯联的BVI子公司将持有威华达14.53%的股份。
标的公司(即底层资产的特斯联(上海)智能科技有限公司)100%股权的评估价值为104.899亿港元,威华达收购其中49.6%股权对应的价值即为52.029亿港元,也就是说交易价格较评估值折让了38.8%。
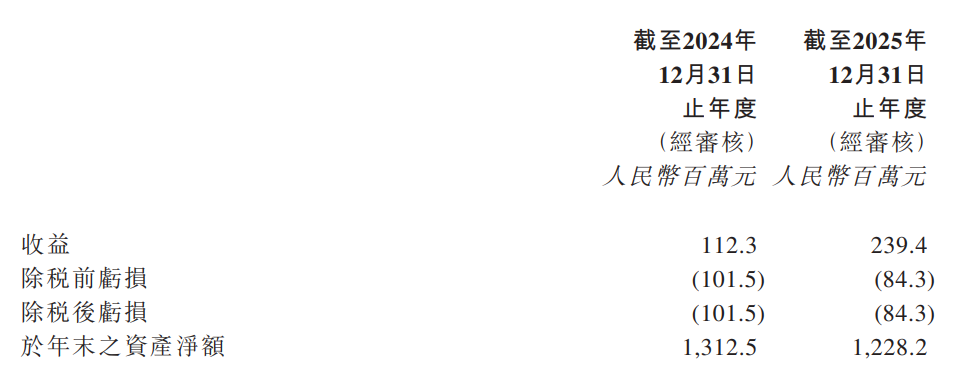
不过,即便如此,这个评估值相较于其账面净资产仍然有335.48%的溢价,这是标的资产的财务情况:去年收入2.4亿人民币,净亏损8400万元,净资产12.28亿元。
结合前面对特斯联这一资产整体架构的描述,这笔交易整体架构可以总结如下图所示:
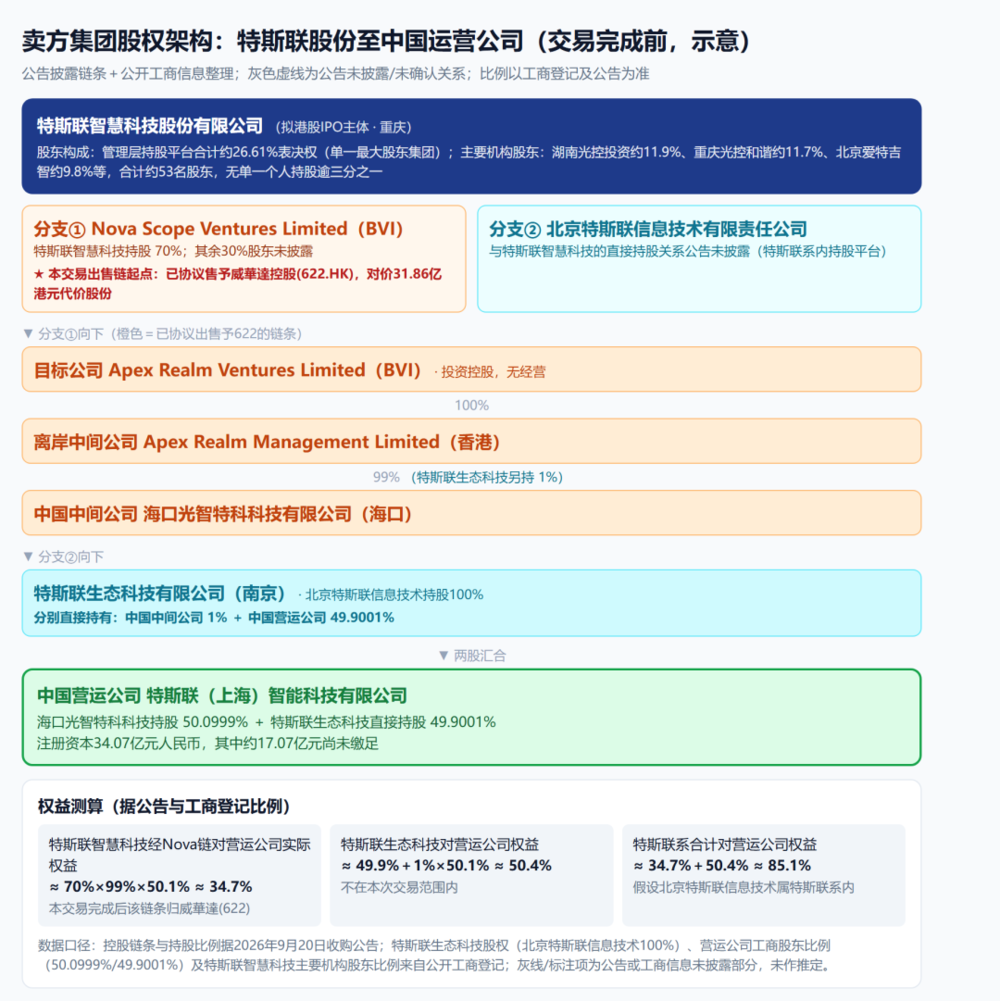
综上所述,本次交易对买方威华达来说,只是收购少数股东权益,中国运营公司并不并表,特斯联依然保有对营运公司的控制权。
三、本次交易的会计处理
从本次交易的结构出发,其会计处理可能更有意思。
首先看买方威华达控股,根据其公告的口径,中国营运公司不并表,而是“长期重大投资”,应该是按权益法核算,因此交易当期不确认任何收益;此后每期按49.6%份额确认中国营运公司损益,以2025年数据计约4,181万元人民币(约4,867万港元)净亏损,持续计入当期损益。
当然,若营运公司经营或估值明显下行,联营投资存在减值风险。资产负债表方面,资产端增加31.86亿港元联营投资,权益端股本及股份溢价等额增加,每股净资产由约0.62港元升至约0.92港元。
而站在卖方特斯联合并报表角度,处置后特斯联集团仍控制中国营运公司(合计持股约50.4%),属不丧失控制权的部分处置,对价与处置份额账面价值的差额计入权益(资本公积),不产生处置损益。换句话说,特斯联在合并报表层面并不会因为这次处置而立刻收获账面盈利。
当然,在BVI子公司单体报表层面,则实际上实现了较大的“投资收益”——参照估值报告及营运公司净资产份额判断,历史成本大概率显著低于31.86亿港元,若账面约等于净资产份额,数量级约24.8亿港元。
而对于取得的威华达14.53%股份,在特斯联层面则是按金融资产核算,通常是按公允价值计量且其变动计入损益(或其他综合收益),会在报告期末评估威华达市值对特斯联这部分股权的影响。
总结而言,这笔交易对于特斯联来说,是取得了一家香港上市公司14.53%的股份,在保留子公司控制权的基础上,找到一家合作伙伴共同承担子公司的经营风险。
