

 读报 ›
本文来自微信公众号: 玖峰投研 ,作者:玖峰
2026年5月,中国出口3767.8亿美元,同比增长19.4%。
进口2713.5亿美元,增长27.4%。
贸易顺差1054.3亿美元。
单看这三个数,是一个很漂亮的月报。
把这个19.4%拆开,就变成另一幅图了。
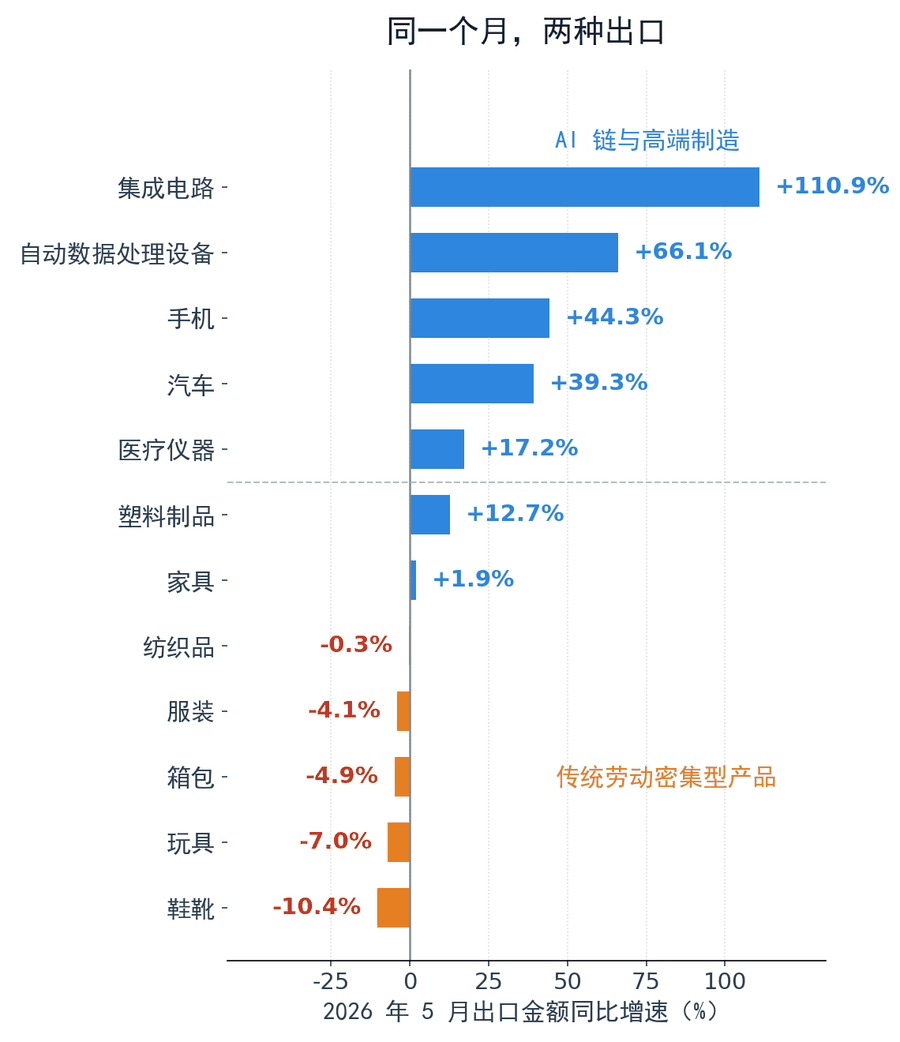
海关总署2026年5月进出口数据,光大证券研究所整理,七大劳动密集型产品为合计口径。
机电产品出口增长27.4%,单独拉动出口16.4个百分点。
高新技术产品增长50.9%,拉动12.0个百分点。
集成电路增长110.9%。
自动数据处理设备及其零部件增长66.1%。
手机增长44.3%。汽车出口增长39.3%,其中新能源车增长112.6%,已经占到汽车出口的54%。
同一张表的下半部分,是七大劳动密集型产品合计下降0.2%。服装跌4.1%,箱包跌4.9%,玩具跌7.0%,鞋靴跌10.4%。
整张表里跌得最狠的一项是陶瓷,53.2%。
一边是两位数的增长,一边是两位数的下滑,发生在同一个月,用的是同一套海关口径。
这里还有一层,看出口总额看不出来。
集成电路的出口增长了110.9%,拉动出口5.9个百分点;但同时集成电路的进口增长了68.0%,拉动进口10.8个百分点。两条相抵,集成电路这一项对贸易差额的边际贡献是负42亿美元。
AI相关产品是大进大出的生意。
它能证明制造环节很活跃,但证明不了这笔生意留下了多少顺差。
顺差没留下。
再看国内这一头。
2026年6月社会消费品零售总额同比增长1.0%。
限上口径里,家电零售额同比下降11.0%,家具下降15.2%。
服务零售额累计增长5.3%,比商品零售好一些。
内需没接上。
投资那一头更直接。7月建筑业PMI是47.0,落在收缩区间,新订单指数只有40.1,一个月掉了13.4个百分点。
石油沥青装置开工率同比低40.5%。
把两组数据并排放着看,那二十个行业的名单就不难读了。上坡的那一栏里,储能、算力、船舶、汽车,需求的主要来源都在境外或者企业的资本开支。下坡的那一栏里,白酒、集成灶、除湿机、家具、服装,需求几乎全部来自国内居民的钱包。
中国制造的竞争力确实在上升。但它越来越不由国内需求来定价,这是这一轮分化里最需要看清的一件事。
出口订单其实也在变。5月新出口订单PMI从4月的50.3%回落到48.6%,重新掉进收缩区间。
上游在涨,下游在跌,中间那层最难受
2026年8月,全国工业生产者出厂价格同比上涨3.8%,环比上涨0.4%。
1到8月平均,出厂价格比上年同期上涨2.0%。
单看这一行字,涨价在恢复,看上去是件好事。
但同一份国家统计局的报告里还有另一行。
8月工业生产者购进价格同比上涨5.8%,1到8月平均上涨3.2%。
企业买进来的东西,比卖出去的东西贵出两个百分点。
这2个百分点就是分水岭的宽度。
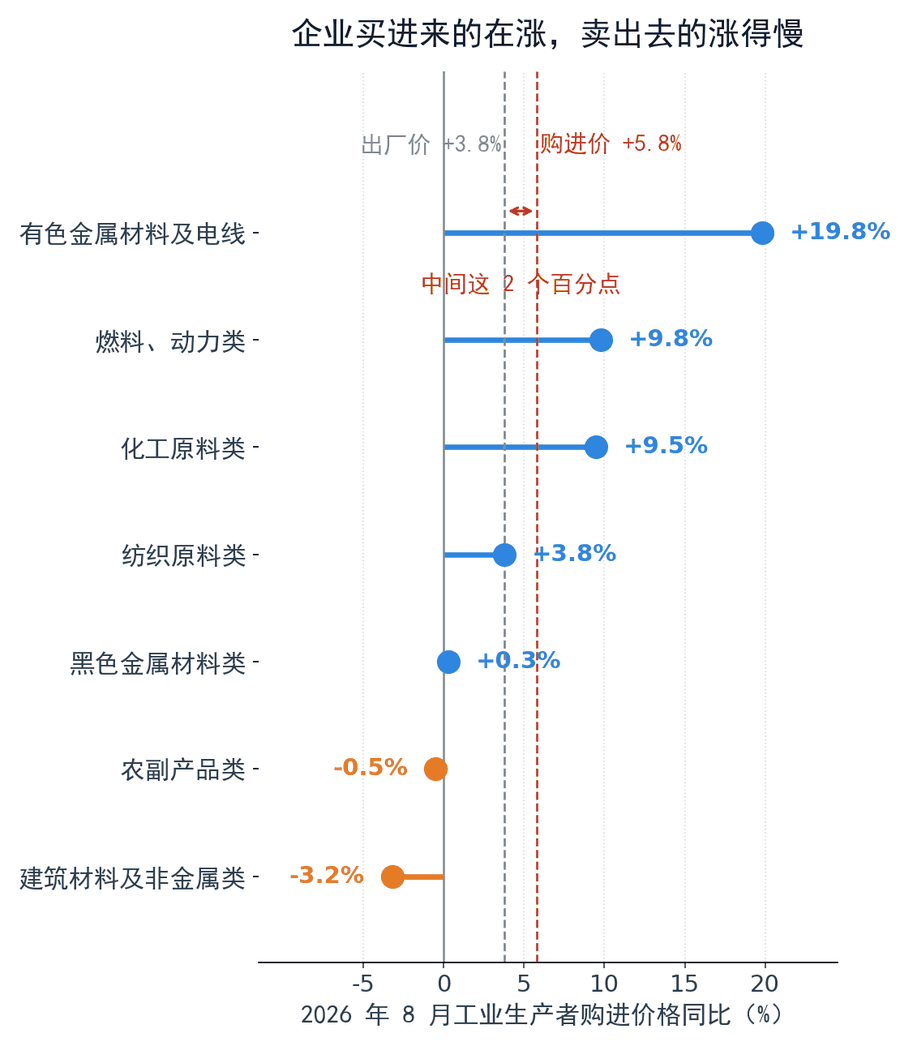
国家统计局2026年8月工业生产者价格指数,虚线为出厂价与购进价的同比读数。
把购进价格按大类拆开,一头一尾很清楚。
有色金属材料及电线类上涨19.8%,1到8月平均涨20.4%。
燃料动力类涨9.8%。
化工原料类涨9.5%。
纺织原料类涨3.8%。
黑色金属材料类只涨了0.3%。
往下走的两项是农副产品类下降0.5%,建筑材料及非金属类下降3.2%。
建材是这张表里唯一一个明显下行的类别,1到8月平均跌4.5%。这一个数字把水泥、钢铁、玻璃、混凝土这一整串为什么在下坡讲完了。
它们不只是需求弱,是连跟着上游涨价这个选项都没有。
上游的有色、燃料、化工在涨,它们在自己那一栏往下掉。
价格链的另一头,是出厂价内部的分裂。
8月生产资料价格同比上涨5.0%,其中采掘工业价格涨17.8%,原材料工业涨6.7%,加工工业涨3.1%。生活资料价格同比下降0.5%,其中食品下降2.3%,衣着下降1.2%,一般日用品下降0.8%。
唯一在生活资料里上涨的是耐用消费品,1.2%。
采掘17.8%和食品负2.3%之间,隔着将近二十个百分点。这两组数字对应的企业,一家在卖矿,一家在卖饼干,它们被同一份报告称为工业。
更能说明问题的,是7月PPI环比负0.7%的拆解。
石油化工拖累0.5个百分点,消费品制造拖累0.09个,房地产链拖累0.06个,煤炭有色拖累0.06个,公用事业拖累0.04个。六类里唯一正贡献的是装备制造,拉动0.05个百分点,来源主要是AI相关的新兴产业。
人工智能的钱也已经开始出现在价签上了。
8月计算机、通信和其他电子设备制造业出厂价格环比上涨0.6%。7月的数据里,电子设备制造业PPI环比也是0.6%,与上半年平均环比持平。
把口径再缩小一层。8月手机、平板电脑、存储设备这三个门类的价格环比分别上涨2.3%、2.1%、2.1%。
我研究过几轮价格周期,一个行业有没有定价权,最直接的检验就是看它在成本上涨的时候敢不敢跟着涨。
敢涨,说明需求端认这个价。
不敢涨,说明多的是人愿意替它供货。
上游能涨,下游涨不动,中间这一段只能靠挤自己。二十个行业里谁上谁下,这条线比新兴与传统这条线更好用。
还有一处值得单看。
8月有色金属矿采选业、有色金属冶炼及压延加工业价格同比涨幅都超过20%,但环比已经在往下走,7月这两个环节的出厂价环比分别下降2.1%和1.7%。
有色涨得太久,自己也到了要歇一歇的位置。
上坡那一栏,有几家的利润是真的
2026年上半年,67家AI算力概念股合计营收约1.04万亿元,归母净利润合计696.47亿元,其中16家营收增速超过50%。
这组数字放在任何一份行业比较的报告里,都会排在第一行。券商的中报总结电话会给出的口径是,AI算力板块的平均业绩增速约150%,全行业最高,光模块环节在200%左右。
但这份名单还得往下拆一层。
67家里面,17家净利润为负。
工业富联一家5578.61亿元,占了整个板块营收的53.6%。
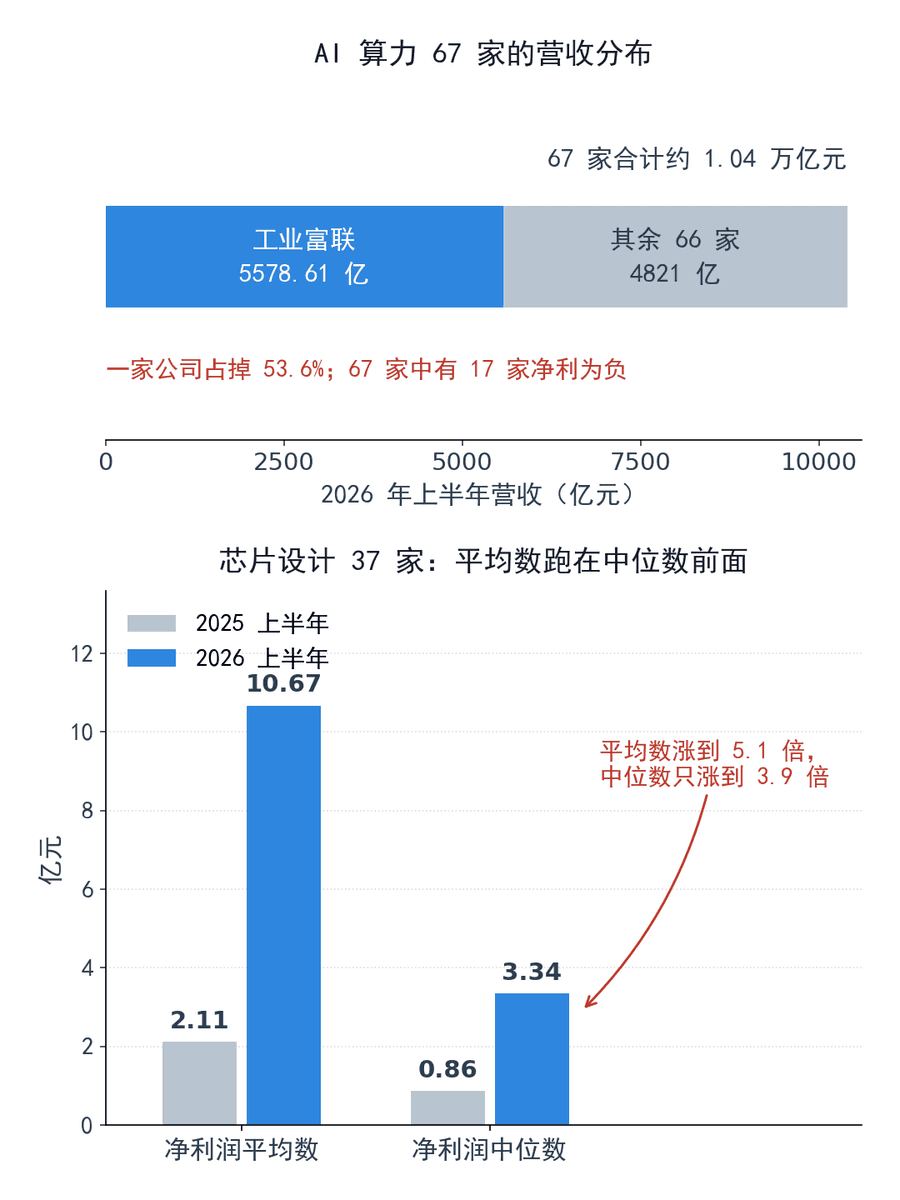
上市公司2026年半年报,券商中报总结口径,营收与净利为67家合计值。
一家公司占掉一半以上,这条增速就不是行业的增速,是那家公司的增速加上一堆小公司的算术平均。
芯片设计那条更典型。37家公司2026年上半年合计营收1274.75亿元,同比增长76.45%,净利润394.96亿元,同比增长405.64%。
这个405.64%看起来像一个行业性的爆发。
把利润的分布拆开看。这37家的净利润平均数从上年同期的2.11亿元涨到10.67亿元,中位数只从0.86亿元涨到3.34亿元。平均数涨到5.1倍。
中位数只涨到3.9倍。
平均数跑到中位数前面这么远,说明利润堆在头部。
存储芯片的江波龙,上年同期净利润只有0.15亿元,今年上半年105.77亿元,一家就占了37家净利总额的26.8%。
同一个行业里也有反面。
做TWS蓝牙芯片的恒玄科技,上半年营收下降30.3%,净利润下降43.9%。
军工那条,三个口径摆在一起看更清楚。
申万国防军工板块2026年上半年归母净利润同比下降4.17%。
中航证券用243家股票池算出来是增长31.98%。
同一段时间,同一个行业,差出36个百分点,差别只在样本家数。
样本不同。
再往细里看,航空主机厂净利润下降34.21%,航天板块下降179.05%,增长全部来自船舶,船舶板块净利润增长194.10%。
所以那份流传很广的军工2025年营收增长37.69%、净利润增长67.33%的数据,问题不在真假,在于它用的是2025年的口径,讲的却是2026年的故事。
口径能把一个数字改成另一个数字,最干净的案例不在国内。Anthropic八月的ARR被市场读成不及预期,事后看主因是口径变了。
原来用周度数据乘52推年化,改成了月度数据乘12。
原来算gross,也就是客户实际支付的金额,改成了net,也就是扣掉渠道商和云服务商分成之后的收入。
同一家公司,同一段时间,换一套算法,从超预期变成不及预期。
这份名单的成色也在变化。
存储的涨价还在继续,但涨幅在收窄。
DXI指数7月环比上涨9.8%,上个月的涨幅是19.8%。光模块出口平均单价6月环比下降2.0%,是2026年2月以来的第一次环比回落。
读上坡名单要问两件事。样本是多少家,利润落在哪几家。这两个问题答不上来的增速,先放在一边。
下坡那一栏,掉的是壳还是肉
那份名单把二十个行业分成上下两栏。
下坡这一栏里,有房地产、白酒、银行、化工、建材,也有纺织服装。
把它们放进同一个栏目,很容易让人以为它们掉的是同一样东西。
往下拆一层,掉的东西至少分三种。
一种是需求真的走了。
一种是需求还在,定价权丢了。
还有一种是谁都没赚钱,但牌桌还在,行业在等出清。
房地产那一条最显眼。2026年1到8月,全国房地产开发投资47979亿元,同比下降19.9%,住宅投资37017亿元,下降19.7%。
同一份统计里还有另外两个数。
二手房网签面积同比增长10.6%,商品房待售面积同比下降1.1%。
一个市场如果需求真的消失了,待售面积应该往上走。
现在是价格跌、成交涨、库存降,三件事同时出现。
还有人在买,只是出价比两年前低。
7月二手房出售挂牌价指数同比下跌7.8%,环比跌0.5%。
价格走了。
这种下滑掉的是肉,是资产价格里那层水分,不是需求本身。
银行那条更能说明问题。
42家上市银行2026年上半年营收增长7.40%,归母净利润增长2.96%。
总量上没出事。账得往里翻。
对公不良率0.93%,比2025年末下降4个基点。
对公房地产不良率3.45%,下降43个基点。
这两条都在变好。
同期零售不良率1.96%,上升23个基点。
拆开是这么一组:按揭1.06%,消费贷1.75%,经营贷2.24%,信用卡2.86%。
风险没有消失,它是从企业端挪到了居民端。
同一个行业,两条线反着走。
利润也在分岔。国有行净利润增长4.41%,城商行增长7.26%,农商行增长3.84%,股份行下降2.56%。
四大板块里唯一在掉的那一块,是市场化程度最高、和居民信用绑得最紧的那一块。
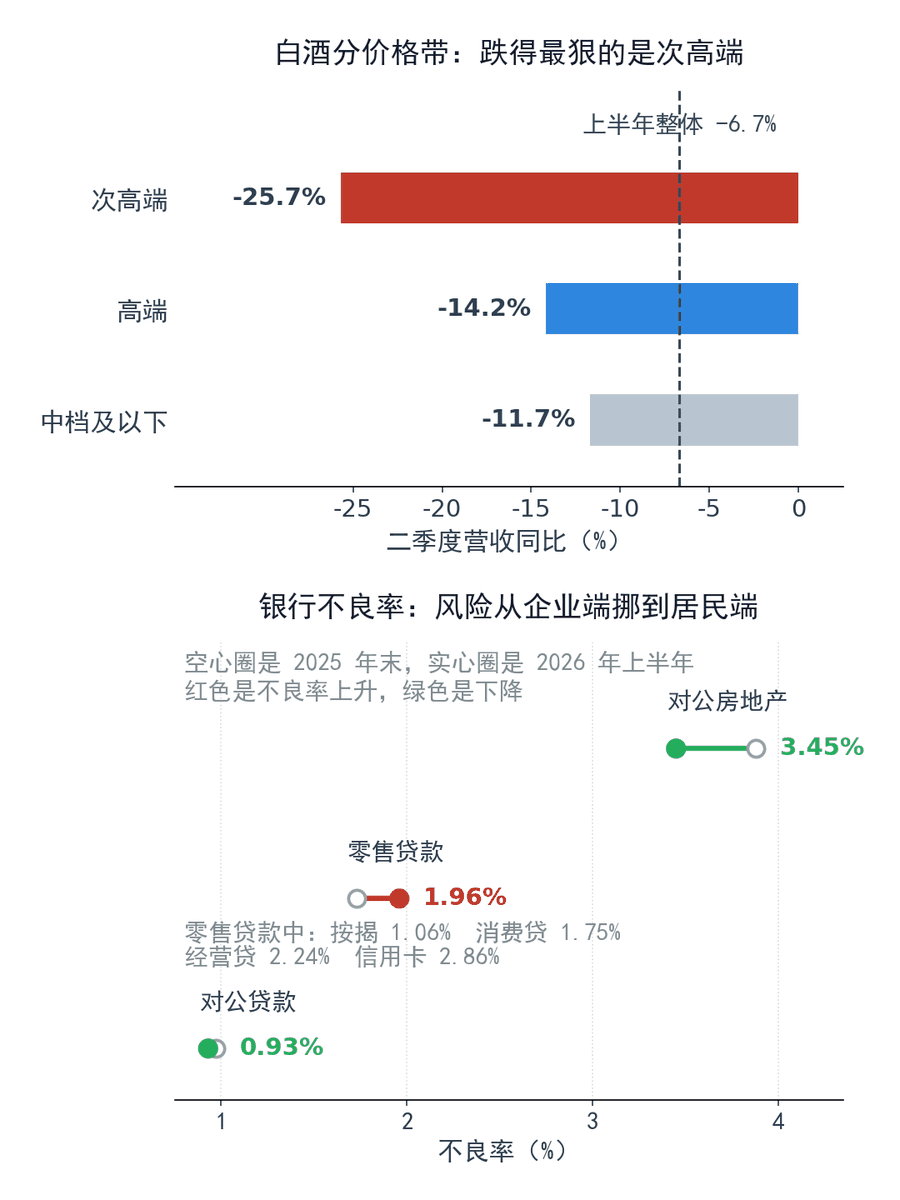
白酒为上市公司2026年二季报,银行不良率为上市银行2026年半年报,哑铃左端是2025年末,右端是2026年上半年。
白酒是另一回事。
我在前面说过,口径能把一个数字改成另一个数字。
白酒这里换一个角度看,看到的就不是同一个故事。
2026年上半年,26家白酒上市公司营收1978.9亿元,同比下降6.7%,扣非净利润725.0亿元,下降8.7%。到二季度单季,营收下降17.0%,归母净利润下降21.4%。
销售回款的降幅比收入更大。
上半年回款2001.5亿元,下降22.5%,二季度回款757.1亿元,下降28.0%。
收入是发货的时候记的,回款是把钱收回来的时候记的。
把这两个数放在一起比,回款掉得比收入快。
货还在路上,钱还没回来。
二季度末合同负债323.8亿元,环比减少22.6%,茅台一家减少42%,泸州老窖减少31%。
分价格带看,跌得最狠的不是最低的那一档。
二季度高端白酒营收下降14.2%,中档及以下下降11.7%,次高端下降25.7%。
次高端是过去五年被灌进去最多水的那一层。
价格带立不住的时候,先破的是这一层。
也有反着走的。今世缘二季度收入增长14.1%,扣非净利润增长22.2%。
金徽酒收入增长11.1%,迎驾贡酒增长6.6%。
这几家的共同点是价格带卡在100元到300元,销售半径基本没出省。
化工那一条,看着像第三种下滑。
中化国际2025年前三季度亏损13.31亿元。
同一段时间,化工产品价格指数7月同比上涨16.3%,环氧丙烷同比上涨17.9%。
价格在涨,个别公司在亏。
这种亏损掉的是壳,是成本曲线站在最右边的那部分产能,不是这个行业的需求。
真正需求走了的,在出口数据里。
服装出口下降4.1%,鞋靴下降10.4%,玩具下降7.0%,箱包下降4.9%。
这四类和前面三类不一样。
它们没有价格可以跌,订单换了个国家生产。
还有一个例子容易看错。
创新药在不少人的印象里,是往下走的行业。
2026年1到7月,国产创新药对外授权交易数量增长33.2%,总金额增长37.2%。
CXO的新签订单,昭衍新药上半年增长98%,康龙化成增长176%,美迪西12.33亿元增长105%。医药板块上半年营收增长1.81%,扣非净利润增长6.05%。
这些公司被归进哪个栏目,取决于看的人手里拿的是哪一年的印象。
下坡那栏拆开,三类的差别不在跌了多少,在于跌完之后桌上还剩下什么。剩价格的行业会回来,剩订单的行业换个国家接着做,只剩产能的行业要等有人先退出。
该问的不是谁在上坡,是这坡还有多长
二十个行业分成上下两栏,这个分法本身是静态的。
平安证券在中观行业比较月报里的原话是,科技与非科技的K型分化格局仍在延续。K型分化这个词这几年被用得很滥,但2026年7月的行业数据能证明它这一次不是修辞。
2026年7月,申万31个行业里14个收涨。
煤炭、石油石化涨幅超过10%。
同期电子、通信、建筑材料、机械设备跌幅在22%到35%之间。
跌幅最大的那几个行业,市盈率同期下修了15%到33%。
业绩还在涨的行业,估值在掉。
这句话反过来读就是,市场不相信眼下的利润能延续。
估值处在历史低分位,也就是低于30%分位的行业,有石油石化、基础化工、建筑材料、电力设备、食品饮料、医药生物、社会服务、美容护理、房地产、银行、非银金融。
这份名单横跨了上下两栏。
低估值不等于便宜,它先说明的是没人愿意给预期。
反过来看算力那一头。2026年一季度,国内AI算力需求同比增长417%,有效供给的增速只有128%。
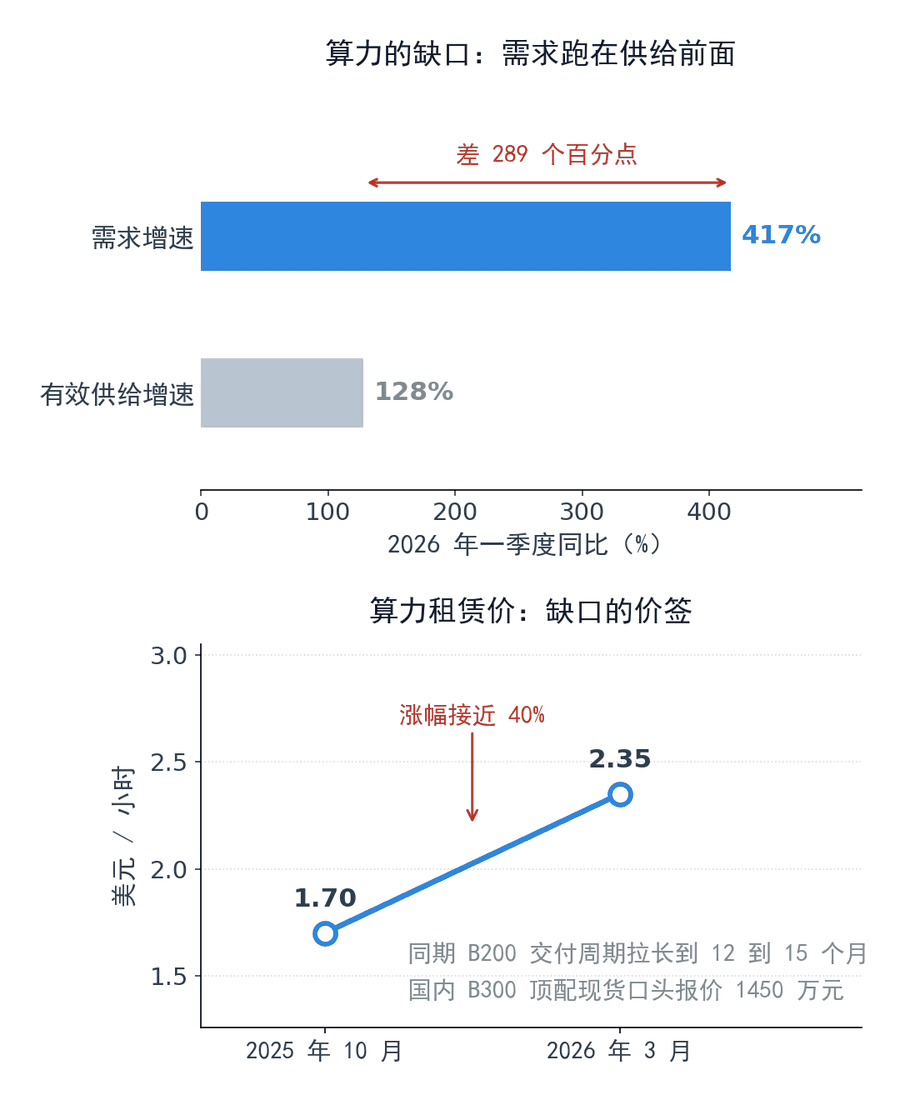
中国信通院算力缺口数据,H100一年期租赁价为市场公开报价。
缺口会从价格里漏出来。
H100一年期租赁价格从2025年10月的1.70美元每小时涨到2026年3月的2.35美元,涨幅接近40%。
硬件那头同样紧。B200的交付周期拉长到12到15个月,国内B300顶配现货的口头报价是1450万元。
2026年一季度算力租赁市场规模680亿元,同比增长62%,全年的预计数突破了2600亿元。
所以这一轮的坡长不取决于这批公司今年赚了多少,它取决于缺口补上的速度。
算力这条线的供给周期是以年计的。
从建厂到上架到跑满,中间隔着设备和电力。
需求涨了417%的那一年里,供给只能涨128%,这两个数字不是同一条曲线上的两个点。
把PPI那张表翻回来看,道理的走向是一样的。
上游在涨,下游在跌,中间那层的利润被两头挤。
谁能把成本转出去,谁就在上坡那一栏里。
一年之后再看这份名单,会有几家翻上去,也会有掉下来的。
位置会动。
动的方向和幅度,都能在价格数据里提前看到。
数据来源:国家统计局、海关总署、国家能源局、中国人民银行,以及各上市公司2026年半年报。行业口径数据引自平安证券、招商证券、东吴证券、中航证券、华源证券的公开研究报告,算力缺口数据引自中国信通院。
文中所有图表均为本文依据公开数据自行绘制,数据来源已在各图下方标注。
涉及全年的数字均为预测值,已在行文中注明。
行业样本口径在不同机构之间存在差异,具体数字请以原始公告与统计公报为准。